L’essentiel à retenir : la défiscalisation immobilière sans apport reste accessible en 2026. Elle passe par le crédit immobilier à 110%, le dispositif Pinel en zone tendue, la loi Denormandie dans l’ancien ou le statut LMNP. Les banques acceptent ce montage à condition d’un taux d’endettement maîtrisé, d’une épargne résiduelle et d’un dossier solide. Par ailleurs, un courtier immobilier augmente sensiblement les chances d’obtenir ce financement sans apport personnel.
La défiscalisation immobilière sans apport désigne un montage financier permettant d’investir dans la pierre et de réduire ses impôts, sans mobiliser un euro d’épargne personnelle. Concrètement, la banque finance la totalité du projet via un crédit immobilier à 110%, frais de notaire et de dossier compris. Ce type de financement cible surtout l’investissement locatif sous dispositif Pinel, Denormandie ou LMNP. Ces trois leviers fiscaux compensent l’absence d’apport par un rendement net attractif.
Sommaire
- Qu’est-ce que la défiscalisation immobilière sans apport ?
- Pourquoi investir sans apport est possible en 2026
- Les dispositifs de défiscalisation accessibles sans apport
- Les critères des banques pour un prêt sans apport
- Stratégies pour optimiser sa défiscalisation sans apport
- Les étapes pour monter un dossier de financement solide
- Avantages, risques et erreurs à éviter
- Exemples chiffrés et questions fréquentes
| Dispositif | Compatible sans apport |
|---|---|
| Pinel (neuf) | Oui, si le loyer couvre une partie du prêt |
| Denormandie (ancien avec travaux) | Oui, la décote à l’achat aide le montage à 110% |
| LMNP (meublé) | Oui, l’amortissement renforce le dossier |
| Crédit à 110% | Mécanisme central du montage sans apport |
| Apport personnel classique | Remplacé par la capacité d’emprunt et le reste à vivre |
Qu’est-ce que la défiscalisation immobilière sans apport ?
La défiscalisation immobilière sans apport combine deux mécanismes distincts. D’abord, un avantage fiscal lié à un dispositif légal (Pinel, Denormandie, LMNP). Ensuite, un financement bancaire qui couvre 100%, voire 110% du projet. Ainsi, l’investisseur ne sort aucune épargne personnelle, hormis parfois une provision pour les frais de garantie.
Ce montage séduit surtout les primo-investisseurs qui ont un salaire confortable mais peu de liquidités disponibles. Le raisonnement bancaire reste simple : si le rendement locatif et la réduction d’impôt couvrent une large part de la mensualité, l’absence d’apport devient un risque acceptable pour la banque.
Point clé : la défiscalisation immobilière sans apport ne dispense pas d’une analyse rigoureuse du marché locatif local. En effet, une vacance prolongée fragiliserait vite l’équilibre financier du montage.
Pourquoi investir sans apport est possible en 2026
Après plusieurs années de resserrement du crédit, les banques ont rouvert peu à peu la porte au prêt sans apport. Elles ciblent notamment les profils jugés stables : cadres, fonctionnaires, professions médicales. De ce fait, la défiscalisation immobilière sans apport redevient un argument commercial que certains établissements mettent en avant pour attirer des investisseurs.
Le contexte bancaire et les taux actuels
Les taux d’intérêt immobiliers se sont stabilisés après le pic observé en 2023-2024. Cela redonne de l’air à la capacité d’emprunt des ménages. Ainsi, un dossier bien construit, même sans apport, peut aujourd’hui convaincre un comité de crédit si le taux d’endettement reste sous le seuil réglementaire.
Pour affiner cette lecture, consulter un comparatif des meilleurs taux de prêt immobilier en 2026 permet d’anticiper le coût réel du crédit. L’absence d’apport personnel minimum reste négociable, à condition de présenter des garanties solides en plus.
Les dispositifs de défiscalisation accessibles sans apport
Trois leviers dominent la défiscalisation immobilière sans apport : le neuf avec le dispositif Pinel, l’ancien rénové avec la loi Denormandie, et la location meublée sous statut LMNP. Chacun répond à une logique fiscale différente. Cependant, tous peuvent s’articuler avec un crédit à 110%.
Pinel, Denormandie et LMNP
Le dispositif Pinel offre une réduction d’impôt calculée sur le prix d’achat d’un bien neuf, en échange d’un engagement de location à loyer plafonné. La loi Denormandie vise l’ancien avec travaux, souvent moins cher à l’achat. Cela facilite donc le montage sans apport.
Le guide complet de la loi Denormandie détaille les villes éligibles et les quotas de travaux exigés. Le statut LMNP, lui, ne génère pas de réduction d’impôt directe. En revanche, il offre un amortissement comptable qui neutralise souvent l’imposition des loyers perçus. Le simulateur LMNP réel ou micro-BIC détaille cet atout.
Conditions d’éligibilité
- Zone géographique éligible (zone Pinel A, A bis ou B1 pour le neuf)
- Plafonds de loyers et de ressources des locataires respectés
- Engagement de location minimum de six à douze ans selon le dispositif
- Travaux représentant au moins 25% du coût total pour la loi Denormandie
- Statut LMNP soumis à un seuil de recettes locatives annuelles
Les critères des banques pour un prêt sans apport
Une banque n’accorde jamais un financement intégral sans contrepartie. La défiscalisation immobilière sans apport doit donc s’appuyer sur un profil qui rassure, au-delà du simple niveau de revenus.
Profil emprunteur idéal
Les banques privilégient les emprunteurs en CDI depuis plus de deux ans, sans incident bancaire récent, avec une épargne de précaution même modeste. Un calcul précis du taux d’endettement en amont évite les refus liés à un dossier mal préparé.
Pour les couples, estimer ensemble la capacité d’emprunt à deux salaires renforce nettement le poids du dossier face au comité de crédit.
Le crédit à 110% expliqué
Le crédit immobilier à 110% finance le prix du bien plus tous les frais annexes : notaire, garantie, dossier. Il reste réservé à des profils jugés à faible risque, souvent avec un reste à vivre confortable après paiement de la mensualité.
Point clé : sans apport, le taux d’endettement calculé doit intégrer toutes les charges existantes. Sinon, le dossier sera rejeté dès la première analyse automatisée.
Stratégies pour optimiser sa défiscalisation sans apport
Réussir une défiscalisation immobilière sans apport suppose d’aligner trois éléments : le dispositif fiscal choisi, la situation personnelle de l’investisseur et sa tranche marginale d’imposition.
Choisir le bon dispositif selon son profil
Un contribuable fortement imposé tirera davantage parti du Pinel ou du Denormandie, dont la réduction d’impôt est directe et immédiate. En revanche, un investisseur qui cherche surtout du cash-flow positif privilégiera le LMNP. Son amortissement protège les loyers perçus sur le long terme.
Calculer en amont le rendement locatif attendu permet d’arbitrer entre ces options avec des chiffres concrets plutôt que des intuitions. Par ailleurs, une stratégie d’investissement immobilier cohérente combine souvent plusieurs biens sur plusieurs années, plutôt qu’un seul achat isolé.
Soyons directs : la défiscalisation immobilière sans apport fonctionne mieux sur des biens à forte tension locative, où le risque de vacance reste faible. En effet, un bien mal situé annule vite l’avantage fiscal recherché.
Les étapes pour monter un dossier de financement solide
Monter un dossier de défiscalisation immobilière sans apport demande de la méthode, bien plus qu’une simple simulation en ligne. Voici la démarche généralement recommandée par les professionnels du financement.
- Faire le point sur sa situation financière et calculer son taux d’endettement réel
- Sélectionner le dispositif fiscal adapté à sa tranche d’imposition et à son horizon
- Cibler un bien dans une zone à forte demande locative avérée
- Solliciter un courtier immobilier pour comparer les offres de plusieurs banques
- Constituer un dossier complet avec justificatifs de revenus et simulation de rentabilité
- Négocier les conditions du crédit immobilier à 110%, assurance emprunteur incluse
Passer par un courtier immobilier fait souvent la différence. Ce professionnel connaît les établissements encore ouverts au financement sans apport. Il négocie aussi des conditions que l’investisseur n’obtiendrait pas seul. Le coût de son intervention reste généralement faible face au gain obtenu sur le taux.
Avant toute signature, vérifiez aussi les obligations du bailleur en 2026. Cela évite de découvrir après coup des contraintes locatives mal anticipées.
Avantages, risques et erreurs à éviter
La défiscalisation immobilière sans apport présente des atouts réels. Toutefois, elle comporte aussi des zones de fragilité que beaucoup d’investisseurs débutants sous-estiment.
- Avantage : aucun capital personnel immobilisé, l’épargne reste disponible
- Avantage : effet de levier maximal grâce au financement intégral
- Risque : mensualités plus élevées qu’avec un apport classique
- Risque : sensibilité accrue à la vacance locative ou aux impayés
- Erreur fréquente : négliger le calcul du reste à vivre réel après charges
Ce que j’observe souvent, c’est une tendance à surestimer le loyer futur pour faire passer le dossier. Or, une estimation prudente, confirmée par une agence locale, évite bien des déconvenues une fois le bien livré.
Exemples chiffrés et questions fréquentes
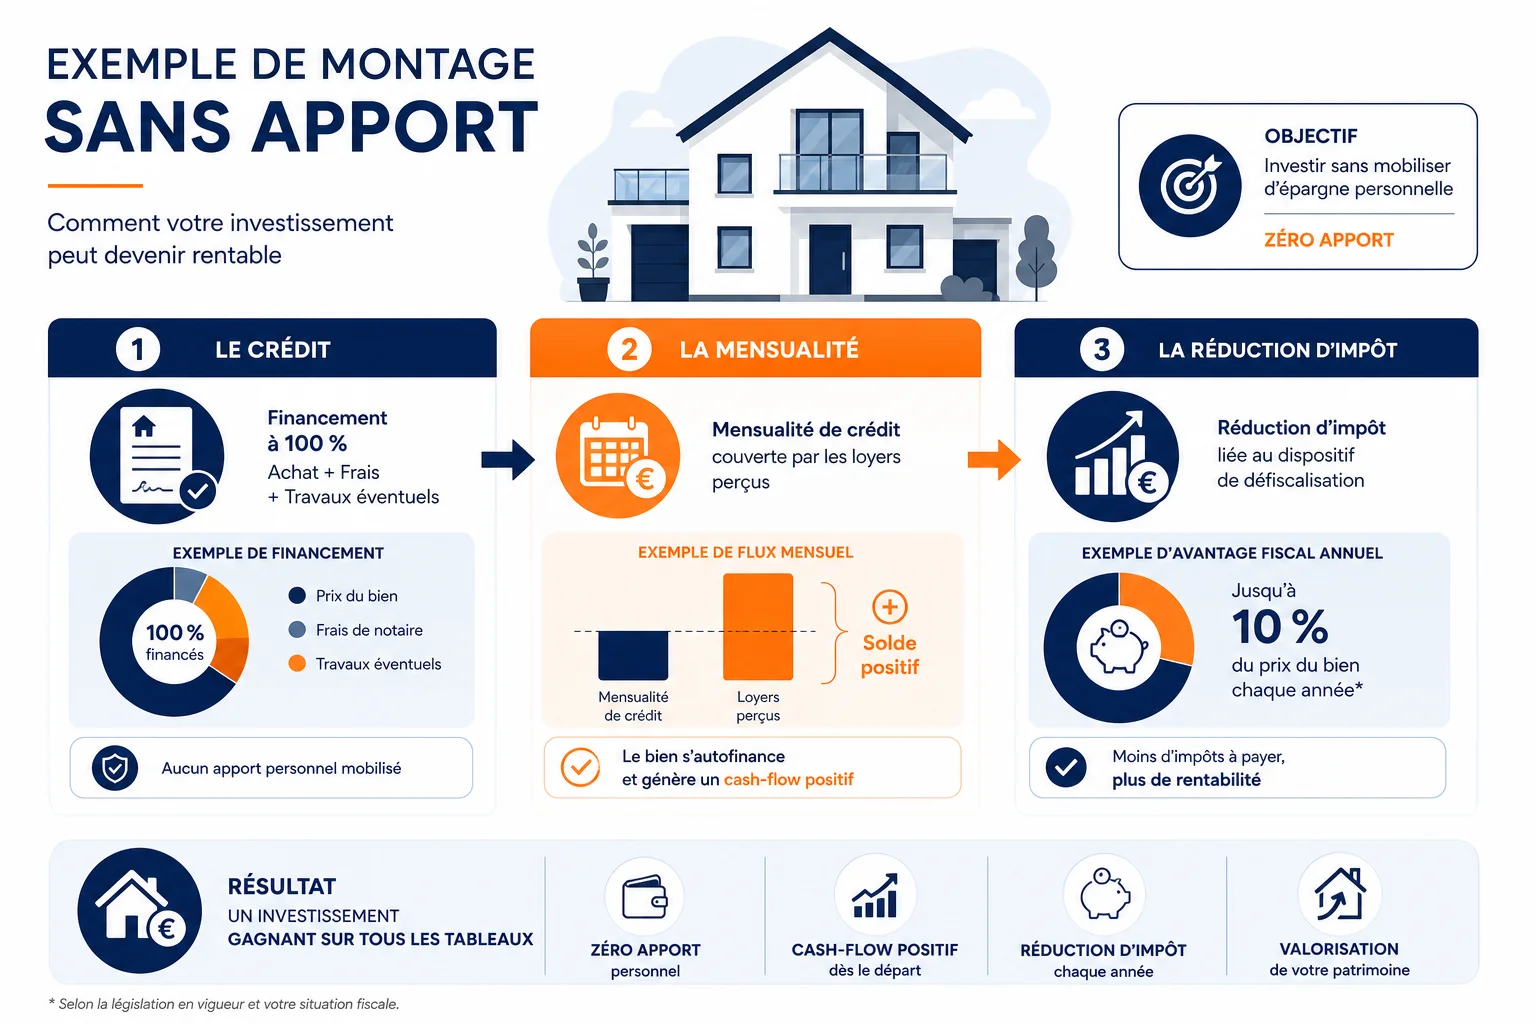
Prenons un cas concret pour illustrer la défiscalisation immobilière sans apport. Un studio Pinel acheté 150 000 euros est financé à 110% sur 20 ans. Le loyer mensuel couvre une large part de la mensualité. Le solde est compensé par la réduction d’impôt annuelle liée au dispositif.
Dans un second scénario LMNP, un T2 ancien rénové à 130 000 euros profite de l’amortissement comptable. Celui-ci neutralise l’imposition sur les loyers pendant plusieurs années. De plus, il finance l’intégralité de l’achat sans apport personnel.
À retenir : la rentabilité de la défiscalisation immobilière sans apport dépend moins du dispositif choisi que de la cohérence entre trois éléments : le prix d’achat, le loyer de marché réel et la mensualité du crédit obtenu.
Pour approfondir la fiscalité locative, le site service-public.fr détaille les conditions légales des dispositifs Pinel et Denormandie. Par ailleurs, economie.gouv.fr précise les règles encadrant le crédit immobilier en France.
FAQ
La défiscalisation immobilière sans apport est-elle accessible à tous les salariés ?
Non, elle reste conditionnée à un profil stable. Un CDI, des revenus réguliers et l’absence d’incidents bancaires récents facilitent grandement l’obtention du crédit à 110%.
Quel dispositif choisir en priorité pour un premier investissement sans apport ?
Le LMNP convient souvent aux débutants grâce à sa souplesse fiscale. En revanche, le Pinel ou le Denormandie conviennent mieux aux contribuables fortement imposés qui cherchent une réduction d’impôt immédiate.
Un courtier immobilier est-il indispensable pour ce type de montage ?
Il n’est pas obligatoire. Cependant, il augmente nettement les chances de succès en orientant vers les banques encore ouvertes au financement sans apport personnel.
Quel taux d’endettement maximum accepté sans apport ?
Les établissements appliquent généralement le même seuil réglementaire qu’avec apport, autour de 35% (conditions susceptibles d’évoluer, vérifiez auprès de votre banque ou d’un courtier).
Peut-on cumuler plusieurs dispositifs de défiscalisation sans apport ?
Oui, rien n’empêche de combiner un bien Pinel et un bien LMNP sur plusieurs années. Il faut toutefois que la capacité d’emprunt globale reste cohérente avec les revenus déclarés.