L’essentiel à retenir : le taux d’un crédit immobilier dépend du contexte (taux directeurs de la Banque centrale européenne, taux de l’OAT à 10 ans, politique commerciale des banques) et surtout de votre profil : apport, stabilité des revenus, taux d’endettement, gestion des comptes, durée du prêt. Pour obtenir le meilleur taux, il faut soigner son dossier, comparer plusieurs banques ou passer par un courtier, et regarder le coût total du crédit (TAEG, assurance comprise) plutôt que le seul taux nominal.
Sommaire
- Comment se forment les taux immobiliers
- Les critères qui font baisser votre taux
- Comparer les offres : taux nominal, TAEG, assurance
- Banque ou courtier ?
- Les prêts aidés à mobiliser
- Acheter maintenant ou attendre ?
- FAQ
Comment se forment les taux immobiliers
- Les taux directeurs de la BCE déterminent le coût auquel les banques se refinancent à court terme.
- Le taux de l’OAT à 10 ans (emprunt de l’État français) sert de référence pour les prêts à long terme à taux fixe.
- La politique commerciale de chaque banque : objectifs de production, recherche de nouveaux clients, coût de ses ressources.
- Le taux d’usure, fixé par la Banque de France, plafonne le TAEG (assurance et frais compris) qu’une banque peut appliquer.
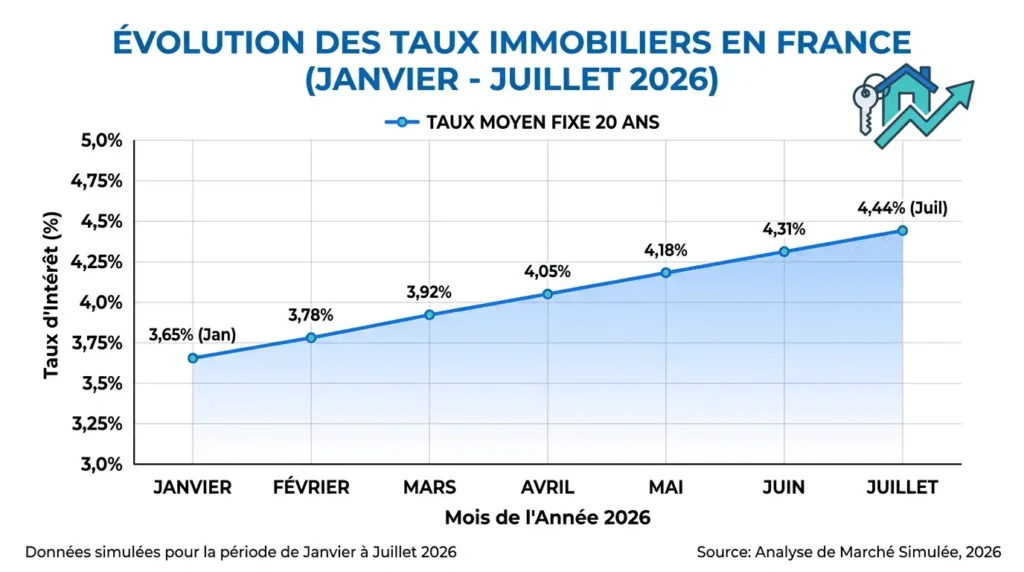
Les baromètres publiés chaque mois par les courtiers et l’Observatoire Crédit Logement/CSA donnent une idée des taux moyens du moment ; ce sont des moyennes, que votre profil fera varier à la hausse comme à la baisse.
Les critères qui font baisser votre taux
- L’apport : au-delà des frais de notaire, il réduit le risque pour la banque. Voir notre article sur l’apport personnel.
- La stabilité des revenus : CDI hors période d’essai, fonctionnaires, ancienneté, ou plusieurs années de bilans pour les indépendants.
- Le taux d’endettement : le plus bas possible sous le plafond de 35 %, avec un reste à vivre confortable.
- Des comptes bien tenus : pas de découvert, une épargne régulière.
- La durée : les taux sont généralement plus bas sur 15 ans que sur 25 ans.
- La relation bancaire : domiciliation des revenus, épargne, autres produits peuvent être négociés en contrepartie d’un meilleur taux.
Comparer les offres : taux nominal, TAEG, assurance
Le taux nominal ne suffit pas. Comparez :
- le TAEG, qui inclut intérêts, assurance, garantie et frais ;
- le coût de l’assurance emprunteur, souvent négociable grâce à la délégation d’assurance et à la loi Lemoine ;
- les frais de garantie (caution ou hypothèque) et de dossier ;
- la souplesse du contrat : modulation des échéances, report, indemnités de remboursement anticipé, transférabilité.
Exemple indicatif : sur 200 000 € empruntés sur 20 ans, chaque différence de 0,2 point de taux représente plusieurs milliers d’euros d’intérêts sur la durée du prêt.
Banque ou courtier ?
Un courtier en crédit (intermédiaire inscrit à l’ORIAS) met plusieurs banques en concurrence et monte le dossier. Il peut obtenir de meilleures conditions, surtout pour les profils solides ou atypiques, en échange d’honoraires généralement payés à l’obtention du prêt. Démarcher soi-même plusieurs banques reste possible ; dans tous les cas, demandez des offres écrites comparables.
Les prêts aidés à mobiliser
- Le prêt à taux zéro (PTZ) pour les primo-accédants sous conditions de ressources ; depuis avril 2025, il est ouvert au neuf sur tout le territoire.
- Le prêt Action Logement pour certains salariés du privé.
- Le prêt d’accession sociale (PAS) et le prêt conventionné, distribués par les banques ayant passé une convention avec l’État.
- Les prêts de certaines collectivités ou employeurs.
Pour estimer votre projet, utilisez notre simulation de prêt immobilier.
Acheter maintenant ou attendre ?
Personne ne peut prévoir avec certitude l’évolution des taux. Attendre une baisse peut coûter si les prix immobiliers montent entre-temps, et inversement. Le bon moment dépend surtout de votre projet de vie, de votre stabilité professionnelle et de votre capacité à rembourser sereinement. Si les taux baissent nettement après l’achat, une renégociation reste possible : voir renégocier son prêt immobilier.
FAQ
Le meilleur taux affiché est-il accessible à tous ?
Non, les meilleurs taux des baromètres sont réservés aux profils les plus solides.
Passer par un courtier fait-il toujours baisser le taux ?
Souvent, mais pas systématiquement ; comparez avec l’offre de votre banque, honoraires compris.
Le taux d’usure peut-il bloquer un dossier ?
Oui, si le TAEG dépasse le seuil, notamment à cause d’une assurance chère ; changer d’assurance peut alors débloquer la situation.
Cet article est informatif ; il ne constitue pas un conseil financier personnalisé.
Sources : Banque de France (taux d’usure, statistiques de crédit) ; Haut Conseil de stabilité financière ; Service-public.fr (PTZ, prêt conventionné) ; ORIAS. Vérifié en octobre 2026.