
L’essentiel à retenir : une stratégie investissement immobilier efficace repose sur trois piliers. D’abord, il faut définir précisément son profil investisseur. Ensuite, il faut choisir un montage fiscal adapté, comme le LMNP, le déficit foncier ou le Denormandie. Enfin, une gestion rigoureuse du cash-flow immobilier reste indispensable. Entre investissement locatif classique, SCPI et dispositifs de défiscalisation, chaque option répond à un objectif patrimonial différent. Ainsi, on peut viser la constitution d’un capital, des revenus complémentaires ou une retraite bien préparée.
Sommaire
- Qu’est-ce qu’une stratégie d’investissement immobilier ?
- Définir ses objectifs et son profil d’investisseur
- Les différentes stratégies d’investissement immobilier
- Choisir le bon secteur géographique et type de bien
- Financer et monter son projet immobilier
- Optimiser la fiscalité de son investissement
- Éviter les erreurs et pérenniser sa stratégie dans le temps
| Profil investisseur | Stratégie recommandée |
|---|---|
| Investisseur patrimonial | Bien ancien à valoriser, SCPI de long terme, faible endettement |
| Investisseur équilibré | Locatif classique avec crédit, LMNP, diversification progressive |
| Investisseur cash-flow | Colocation, petites surfaces, zones tendues à forte demande locative |
| Investisseur fiscal | Déficit foncier, Denormandie, Malraux selon la tranche marginale d’imposition |
| Investisseur passif | SCPI, gestion locative déléguée, absence de travaux personnels |
Qu’est-ce qu’une stratégie d’investissement immobilier ?
Une stratégie investissement immobilier désigne l’ensemble des choix structurés : financement, fiscalité, type de bien, localisation. Ces choix permettent d’atteindre un objectif patrimonial précis dans un délai donné. En effet, ce n’est pas un simple achat de bien. C’est une méthode qui articule capacité d’endettement, rentabilité locative attendue et horizon de sortie.
Sans cadre défini, l’investisseur navigue à vue. Pourtant, beaucoup achètent d’abord un bien, puis se demandent comment le rentabiliser. En réalité, c’est l’inverse qui fonctionne : il faut partir de l’objectif final pour remonter jusqu’au choix du bien.
La stratégie détermine 80 % de la réussite d’un projet, bien avant le choix du bien lui-même. En effet, un appartement excellent sur le papier peut devenir un gouffre financier. C’est le cas s’il ne correspond pas au profil de son propriétaire.
Trois questions structurent toute démarche sérieuse : quel objectif patrimonial ? Quelle capacité de financement ? Quel niveau de risque est acceptable sur 10 ou 15 ans ? Ainsi, les réponses orientent naturellement vers un type de bien, un secteur et un montage fiscal.
Définir ses objectifs et son profil d’investisseur
D’abord, avant tout achat, il faut clarifier le profil investisseur. Ce diagnostic conditionne le choix des dispositifs fiscaux, du type de crédit et même de la zone géographique visée. La capacité d’endettement reste le point de départ. Elle fixe le plafond du projet, indépendamment des envies.
L’investisseur patrimonial
Ce profil vise la constitution d’un capital transmissible plutôt qu’un revenu immédiat. Il privilégie donc des biens situés dans des villes à forte valorisation historique. Il accepte ainsi une rentabilité locative modeste au départ. La plus-value immobilière à la revente prime sur le cash-flow mensuel.
L’investisseur équilibré
Il recherche un compromis entre revenus réguliers et valorisation du bien. Ce profil, le plus répandu, opte souvent pour un investissement locatif classique financé à crédit. Il choisit aussi un statut LMNP pour alléger la fiscalité. L’objectif est simple : un cash-flow immobilier neutre ou légèrement positif après charges.
L’investisseur cash-flow
Ce profil cherche des revenus complémentaires dès la première année. Colocation, petites surfaces en zone tendue, meublé de courte durée : les leviers sont multiples. Pour préparer sereinement l’avenir, certains consultent des ressources sur comment devenir rentier immobilier. Cela leur permet de structurer leur portefeuille sur le long terme.
Ces trois profils ne sont pas figés. En effet, un investisseur peut évoluer du cash-flow vers le patrimonial. Cela se produit à mesure que son patrimoine se consolide et que sa tranche marginale d’imposition augmente.
Les différentes stratégies d’investissement immobilier
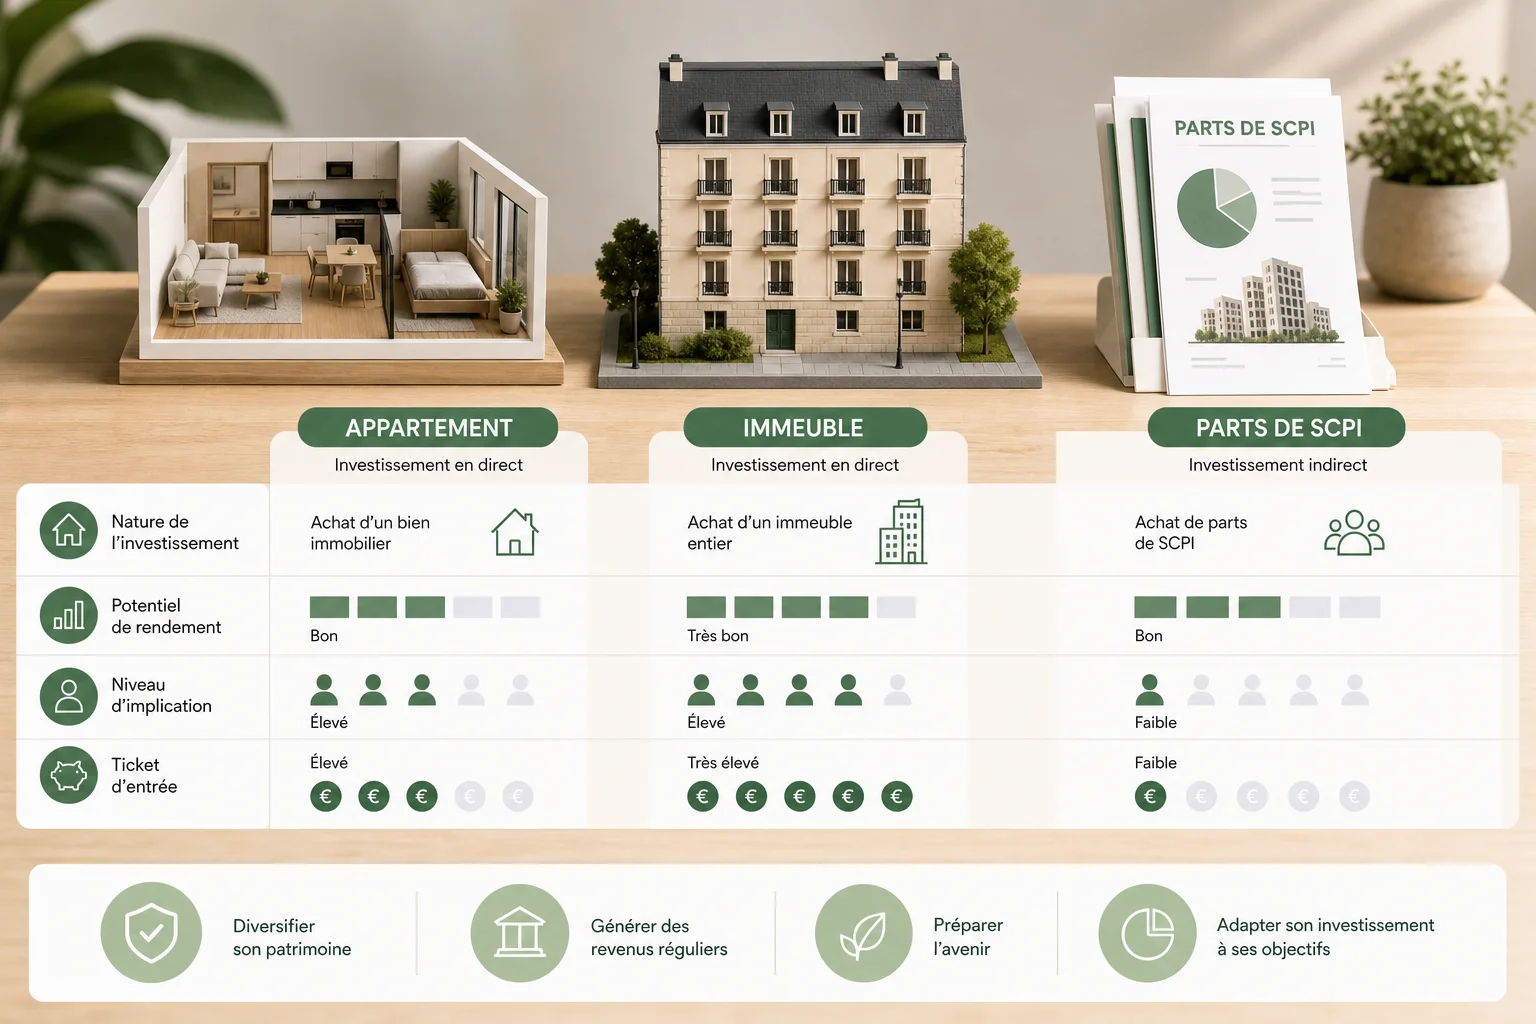
Il n’existe pas une seule bonne stratégie investissement immobilier. Plusieurs approches complémentaires existent, selon le capital disponible, le temps à y consacrer et l’appétence pour la gestion.
L’investissement locatif classique
Acheter un appartement ou une maison pour la louer reste la voie la plus utilisée. Cette solution demande un apport personnel et une bonne connaissance du marché local. Elle nécessite aussi une gestion locative suivie, en direct ou via une agence. Par ailleurs, la rentabilité brute varie fortement selon la ville, la surface et le type de location choisi.
L’investissement dans les SCPI
Les SCPI permettent d’investir dans l’immobilier sans gérer un bien physique. L’épargnant achète des parts d’un patrimoine immobilier géré par une société. Cela simplifie la diversification patrimoniale sur plusieurs types d’actifs, comme les bureaux, les commerces ou la logistique. Pour approfondir ce mécanisme, la page consacrée à comprendre la fiscalité des SCPI détaille les revenus imposés et les frais associés.
L’investissement défiscalisé
Certains dispositifs légaux permettent de réduire l’impôt en contrepartie d’un engagement locatif. La défiscalisation immobilière attire les contribuables fortement imposés. Cependant, elle impose des contraintes de durée et de plafond de loyer. Il faut donc les anticiper avant de signer.
- Locatif classique : rendement locatif direct, gestion active ou déléguée
- SCPI : mutualisation du risque, ticket d’entrée réduit, gestion 100 % passive
- Défiscalisation : réduction d’impôt immédiate, contreparties locatives strictes
- Location meublée : fiscalité avantageuse via l’amortissement, rendement souvent supérieur
Choisir le bon secteur géographique et type de bien
La localisation pèse souvent plus lourd que le bien lui-même dans la réussite d’une stratégie investissement immobilier. En effet, une ville dynamique garantit une demande locative pérenne. Elle doit disposer d’un bassin d’emploi solide et d’une démographie étudiante ou active.
Les métropoles régionales offrent généralement un meilleur rapport rendement/sécurité que les très grandes villes. Dans ces dernières, les prix d’achat écrasent souvent la rentabilité. À l’inverse, les zones rurales isolées exposent à un risque de vacance locative prolongée.
Le type de bien doit correspondre à la demande locale. Par exemple : studios près des campus universitaires, T3 familiaux en périphérie, ou immeubles de rapport dans les villes moyennes. Un projet mal calibré, même bien situé, peine à trouver son locataire.
Par ailleurs, certains marchés spécifiques méritent une attention particulière. Le stationnement urbain, par exemple, constitue une niche accessible avec un ticket d’entrée réduit. Le guide sur la rentabilité d’un investissement parking détaille cette approche alternative.
Enfin, l’état du bien conditionne le budget travaux et les aides mobilisables. Un bien ancien à rénover peut ouvrir droit à des dispositifs de déficit foncier particulièrement intéressants sur le plan fiscal.
Financer et monter son projet immobilier
Le financement immobilier constitue l’ossature de tout projet. La banque évalue la capacité d’endettement du candidat. Ce taux est généralement plafonné autour de 35 % des revenus, à vérifier selon les recommandations en vigueur du Haut Conseil de stabilité financière. Ce seuil détermine directement le montant emprunté.
L’apport personnel n’est plus systématiquement exigé. Cependant, il reste un argument de négociation fort auprès des établissements prêteurs. Pour affiner cette estimation, la page dédiée au calcul de la capacité d’emprunt à deux salaires propose une méthode chiffrée. Elle s’applique notamment aux couples.
Le choix du taux, fixe ou variable, influence directement le cash-flow mensuel. La durée du crédit joue aussi un rôle important. Un crédit sur 25 ans réduit la mensualité, mais augmente le coût total des intérêts. C’est pourquoi comparer les offres reste indispensable. Le comparatif des meilleurs taux de prêt immobilier permet d’évaluer les conditions actuelles du marché bancaire.
Un écart de 0,3 point sur le taux peut représenter plusieurs milliers d’euros sur la durée totale du crédit. Ce détail justifie de solliciter plusieurs banques avant de signer.
- Évaluer sa capacité d’endettement réelle, charges comprises
- Constituer un apport personnel, même partiel
- Comparer au moins trois offres de financement
- Négocier l’assurance emprunteur séparément du crédit
- Sécuriser le montage avec une simulation de cash-flow sur 10 ans
Optimiser la fiscalité de son investissement
La fiscalité immobilière peut transformer un rendement moyen en investissement rentable. En revanche, elle peut aussi grignoter des revenus locatifs pourtant solides. Trois leviers reviennent systématiquement dans les stratégies investissement immobilier bien construites.
Le statut LMNP
Le statut de loueur en meublé non professionnel permet d’amortir le bien et le mobilier. Cela réduit fortement la base imposable des revenus locatifs. Ce mécanisme reste l’un des plus utilisés par les investisseurs équilibrés. Le guide de déclaration LMNP détaille les démarches concrètes pour la déclaration annuelle.
Le déficit foncier
Lorsque les charges et travaux déductibles dépassent les loyers perçus, le déficit foncier s’impute sur le revenu global. Cette imputation reste limitée par un plafond annuel fixé par l’administration fiscale, à vérifier sur le site officiel. Ce dispositif convient particulièrement aux biens anciens nécessitant une rénovation lourde.
Le dispositif Denormandie
Ce dispositif encourage la rénovation de logements anciens dans certaines communes éligibles. En échange, il offre une réduction d’impôt liée à l’engagement locatif. Les conditions précises, comme le montant des travaux et les zones concernées, sont détaillées dans le guide du dispositif Denormandie.
Par ailleurs, pour les patrimoines plus importants, la question de l’impôt sur la fortune immobilière se pose également. Les précisions officielles sur les seuils et abattements figurent sur economie.gouv.fr.
Éviter les erreurs et pérenniser sa stratégie dans le temps
La plupart des échecs en investissement immobilier ne viennent pas d’un mauvais bien. En réalité, c’est souvent une préparation bâclée qui est en cause. Sous-estimer les charges de copropriété, négliger la vacance locative ou surestimer le loyer de marché : ces erreurs reviennent sans cesse.
Chez les investisseurs débutants, on observe souvent une focalisation excessive sur le prix d’achat. Ce réflexe se fait au détriment du calcul de cash-flow réel, après impôts, charges et vacance. Ainsi, un bien acheté 10 % moins cher mais mal loué reste un mauvais calcul.
- Ne pas anticiper les travaux imprévus sur un bien ancien
- Négliger l’assurance loyers impayés en zone à risque
- Choisir un montage fiscal sans simulation sur 10 ans
- Oublier de revoir sa stratégie à chaque étape de vie
Une stratégie durable se révise régulièrement. Cela passe par l’arbitrage entre biens, la renégociation de crédit ou l’adaptation du statut fiscal selon l’évolution des revenus. La page consacrée à renégocier son prêt immobilier propose une méthode concrète pour optimiser un crédit existant.
Diversifier reste la meilleure assurance contre les aléas locaux. En effet, mixer locatif direct, SCPI et parfois résidence services limite l’exposition à un seul marché. Le comparatif des meilleurs placements immobiliers aide à structurer cette répartition selon son profil de risque.
Chiffres clés
- La capacité d’endettement des ménages français reste généralement encadrée autour de 35 % des revenus nets (recommandation à vérifier selon les règles en vigueur).
- Le statut LMNP figure parmi les régimes fiscaux les plus choisis par les investisseurs en location meublée. Cela s’explique par le mécanisme d’amortissement.
- Les SCPI constituent une porte d’entrée accessible dans l’immobilier collectif. Leurs tickets d’entrée sont nettement inférieurs à l’achat direct d’un bien.
- Le déficit foncier permet une imputation sur le revenu global dans la limite d’un plafond annuel fixé par l’administration fiscale.
FAQ
Quelle est la meilleure stratégie investissement immobilier pour un débutant ?
Pour un premier projet, l’investissement locatif classique financé à crédit avec statut LMNP reste le plus accessible. Il permet d’apprendre la gestion locative tout en bénéficiant d’une fiscalité allégée. De plus, il évite la complexité des montages de défiscalisation.
Faut-il privilégier le cash-flow ou la plus-value immobilière ?
Cela dépend de l’objectif. Un investisseur qui vise des revenus rapides privilégiera le cash-flow. En revanche, un profil patrimonial acceptera un rendement locatif plus faible. Il mise ainsi sur la valorisation à long terme du bien.
Combien de biens faut-il pour diversifier son patrimoine immobilier ?
Il n’existe pas de nombre magique. Cependant, varier les typologies (locatif direct, SCPI, résidence services) et les zones géographiques réduit davantage le risque. C’est plus efficace que la simple multiplication de biens similaires dans une même ville.
Le déficit foncier est-il compatible avec le statut LMNP ?
Non, ces deux régimes s’excluent mutuellement sur un même bien. En effet, le déficit foncier s’applique aux locations nues. Le LMNP, quant à lui, concerne exclusivement les locations meublées, avec un régime fiscal distinct.
Quel apport personnel prévoir pour un investissement locatif ?
Les banques demandent généralement un apport couvrant au minimum les frais de notaire et de garantie, soit environ 10 % du prix d’achat. Toutefois, certains dossiers solides obtiennent un financement à 100 %. Ces conditions sont susceptibles d’évoluer ; il faut donc vérifier auprès des établissements prêteurs.
Écrit par Stéphane. Dernière mise à jour : 16 septembre 2026.