
L’essentiel à retenir : le lissage de prêt immobilier permet de fusionner plusieurs crédits (prêt principal, prêt complémentaire, PTZ) en une seule mensualité constante sur toute la durée de remboursement. Cette technique évite les pics de charge financière quand les prêts ont des durées différentes, et elle influence directement le taux d’endettement calculé par la banque. Le fonctionnement du lissage de prêt immobilier repose sur un ajustement mathématique des mensualités de chaque emprunt pour aboutir à un montant unique et régulier.
Le lissage de prêt immobilier fonctionnement repose sur un principe simple : additionner plusieurs crédits aux durées différentes pour obtenir une seule mensualité, identique du premier au dernier mois. Concrètement, la banque recalcule les échéances de chaque prêt (principal, complémentaire, PTZ) afin que leur somme reste stable, même si l’un des crédits se termine plus tôt que l’autre. Ce mécanisme évite au ménage emprunteur de subir une hausse brutale de charge une fois le premier prêt remboursé.
Sommaire
- Qu’est-ce que le lissage de prêt immobilier ?
- Comment fonctionne le lissage de prêt immobilier ?
- Lissage de prêt et PTZ : quelles spécificités ?
- Lissage de prêt et assurance emprunteur
- Avantages et inconvénients du lissage de prêt
- Dans quelles situations le lissage de prêt est-il utile ?
- Comment faire une demande de lissage de prêt ?
| Aspect | Détail |
|---|---|
| Principe | Fusion de plusieurs prêts en une mensualité unique et stable |
| Prêts concernés | Prêt principal, prêt complémentaire, PTZ, prêt relais parfois |
| Impact sur le taux d’endettement | Lissage sur la charge la plus faible plutôt que sur le pic initial |
| Durée d’amortissement | Alignée sur le prêt le plus long, généralement le prêt principal |
| Qui le propose | Banques traditionnelles, souvent via un courtier immobilier |
| Coût | Généralement neutre, parfois légère majoration du taux global |
Qu’est-ce que le lissage de prêt immobilier ?
Le lissage de prêt immobilier désigne une technique bancaire qui consolide plusieurs crédits en une seule échéance mensuelle. Un ménage qui contracte un prêt principal sur 25 ans et un PTZ sur 15 ans, par exemple, se retrouverait normalement avec deux mensualités distinctes, dont l’une disparaît en cours de route. Le prêt lissé évite cette rupture en répartissant la charge globale de façon homogène.
Ce mécanisme concerne surtout les opérations combinant plusieurs sources de financement : prêt principal, prêt complémentaire (Action Logement, prêt épargne logement) et PTZ. Sans lissage, la mensualité initiale serait plus lourde au démarrage, puis chuterait brutalement à l’extinction d’un des crédits.
Franchement, ce montage financier reste méconnu du grand public, alors qu’il change concrètement la lisibilité budgétaire d’un foyer sur quinze ou vingt ans. Les banques le proposent presque systématiquement dès qu’un dossier comporte un PTZ, car il facilite l’acceptation du dossier au regard du taux d’endettement.
Comment fonctionne le lissage de prêt immobilier ?
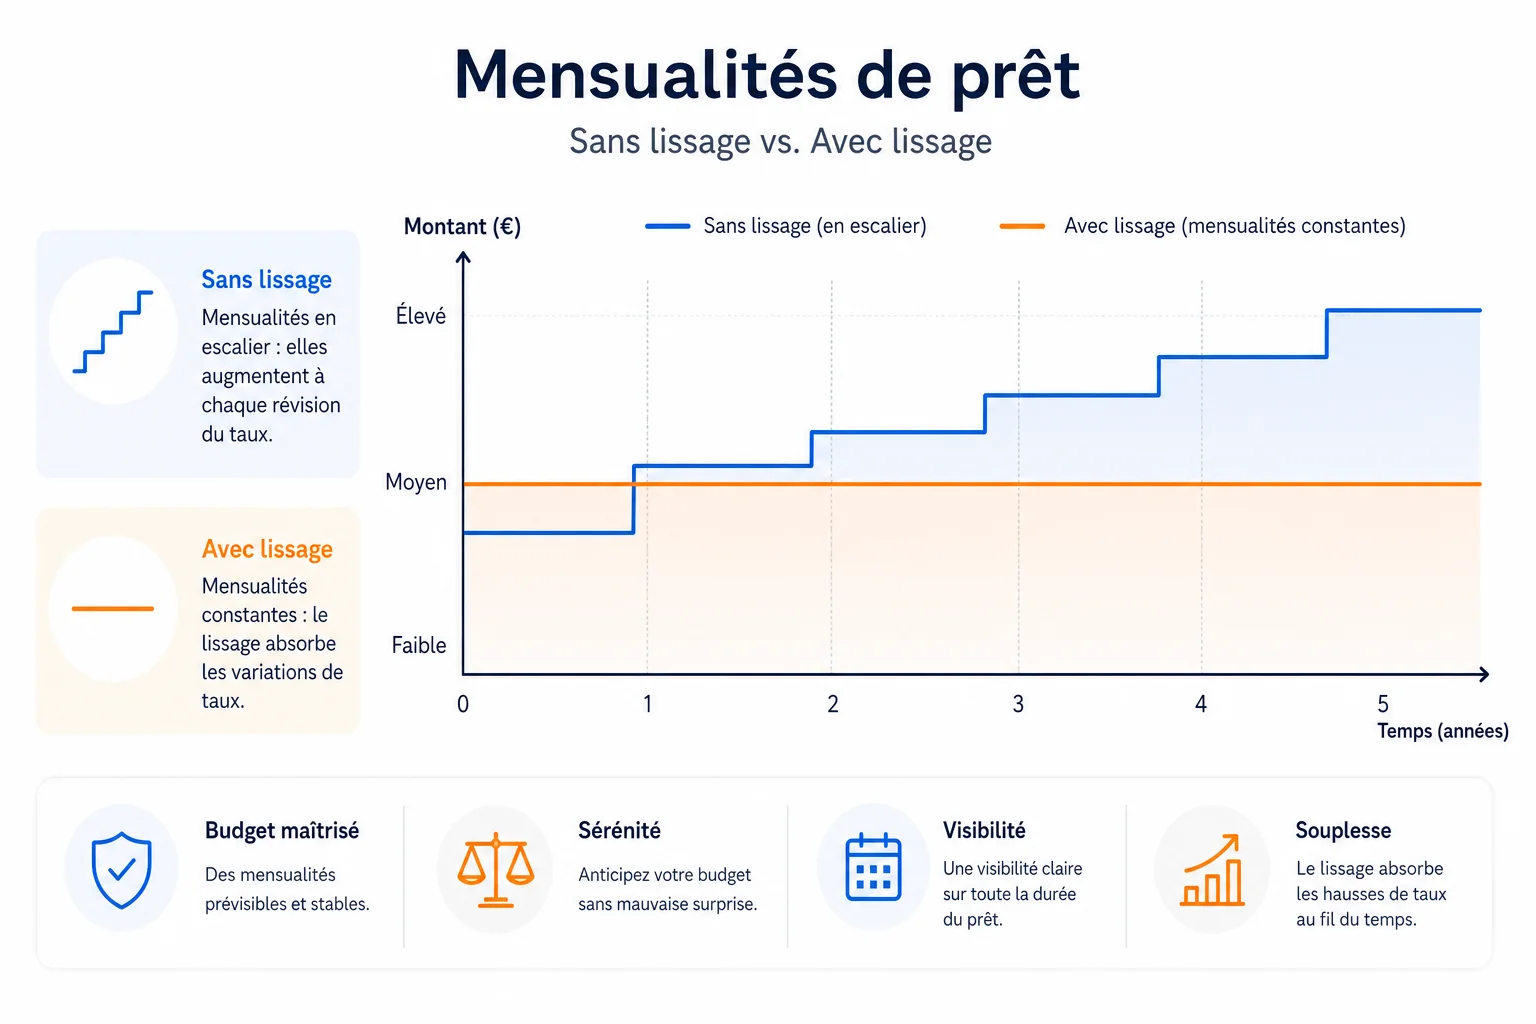
Le calcul du lissage repose sur une règle actuarielle : la banque ajuste les mensualités de chaque prêt de façon à obtenir un total identique chaque mois, du premier au dernier remboursement. Concrètement, elle allonge virtuellement la mensualité du crédit qui se termine tôt (souvent le PTZ) pour compenser la baisse de charge qui surviendrait à son terme.
Ce tableau d’amortissement unique intègre donc une phase où le PTZ est remboursé plus lentement que prévu, et une seconde phase où il est accéléré pour respecter sa durée totale contractuelle. Le prêt principal, lui, conserve une progression stable sur toute sa durée d’amortissement.
Exemple de calcul de lissage de prêt
Prenons un cas concret : un emprunteur combine un prêt principal de 180 000 € sur 25 ans (mensualité d’environ 850 €) et un PTZ de 40 000 € sur 15 ans (mensualité théorique de 220 €). Sans lissage, la charge totale démarrerait à 1 070 € pendant 15 ans, puis chuterait à 850 € les dix dernières années.
Avec le lissage, la banque répartit ces montants pour aboutir à une mensualité unique proche de 1 000 € sur l’ensemble des 25 ans. Le PTZ est remboursé plus doucement au début, puis plus vite sur la fin de sa propre durée, sans jamais dépasser son échéance contractuelle (montant à titre indicatif, conditions susceptibles d’évoluer selon la banque).
Ce type de simulation de prêt est généralement réalisé par la banque elle-même ou par un courtier immobilier spécialisé, qui peut comparer plusieurs scénarios de lissage avant signature.
Lissage de prêt et PTZ : quelles spécificités ?
Le PTZ (prêt à taux zéro) est le cas d’usage le plus fréquent du lissage, car sa durée est presque toujours inférieure à celle du prêt principal. Sans ce mécanisme, l’extinction du PTZ créerait un allègement brutal de charge, ce qui n’est pas forcément un problème, mais complique le calcul du taux d’endettement au moment de l’instruction du dossier.
Les banques appliquent le lissage presque par défaut dès qu’un PTZ entre dans le montage, sauf demande contraire de l’emprunteur. Ce qui est trop souvent ignoré : le lissage peut légèrement augmenter le coût total du crédit, car la période de remboursement effective du PTZ s’étale différemment de son plan initial.
Pour les profils à revenus modestes ou en primo-accession, combiner un PTZ lissé avec un prêt principal reste une stratégie courante pour optimiser la capacité d’emprunt. Il est utile de comparer plusieurs devis via une simulation de prêt immobilier avant de valider l’offre finale.
Lissage de prêt et assurance emprunteur
Le lissage de prêt immobilier fonctionnement n’affecte pas directement le calcul de l’assurance emprunteur, qui reste généralement proportionnelle au capital restant dû sur chaque ligne de crédit. Mais la lecture globale du contrat devient plus complexe, puisque l’assurance continue de couvrir chaque prêt séparément, même si la mensualité totale est lissée.
Ce point mérite une attention particulière : un emprunteur peut se retrouver à payer une prime d’assurance sur le PTZ alors que sa mensualité « visible » ne varie pas dans le temps. La loi Lemoine sur l’assurance emprunteur permet toutefois de changer de contrat en cours de route, indépendamment du lissage appliqué aux mensualités bancaires.
Un conseil pratique souvent négligé : demander systématiquement le détail de la répartition assurance par prêt, et pas seulement le montant global affiché sur l’offre de prêt. Cela évite les surprises si l’un des crédits est remboursé par anticipation.
Avantages et inconvénients du lissage de prêt
Le principal atout du lissage réside dans la stabilité budgétaire qu’il procure sur toute la durée du crédit. Mais ce confort a un prix, et il convient de peser les deux faces avant de trancher.
- Mensualité constante facilitant la gestion du budget familial sur 15 à 25 ans
- Meilleure lisibilité du taux d’endettement pour la banque lors de l’instruction
- Absence de rupture de charge à l’extinction d’un des prêts
- Coût total légèrement supérieur dans certains montages, à vérifier ligne par ligne
- Complexité accrue du tableau d’amortissement, moins lisible qu’un prêt classique
Ce qui est souvent oublié : le lissage peut réduire la marge de manœuvre en cas de renégociation de prêt immobilier, car les mensualités des différents crédits sont imbriquées. Un remboursement anticipé partiel demande alors un recalcul complet du plan lissé, ce qui n’est pas toujours instantané côté banque.
Dans quelles situations le lissage de prêt est-il utile ?
Le lissage prend tout son sens dès qu’un montage combine plusieurs prêts aux durées différentes. Les primo-accédants avec un PTZ en font l’usage le plus fréquent, mais d’autres profils sont concernés.
Les professions libérales qui associent un prêt bancaire classique à un prêt professionnel bénéficient aussi de ce mécanisme pour stabiliser leur trésorerie mensuelle. Même logique pour un auto-entrepreneur combinant un crédit immobilier et un prêt d’équipement professionnel.
À l’inverse, un emprunteur qui souhaite conserver une flexibilité maximale, notamment pour rembourser rapidement un des prêts, aura parfois intérêt à refuser le lissage. Ce choix mérite d’être évalué avec un calcul précis du taux d’endettement avant signature.
Comment faire une demande de lissage de prêt ?
La demande de lissage s’effectue directement auprès de l’établissement bancaire, généralement au moment du montage du dossier de financement. Le lissage n’est pas automatique dans tous les cas : il faut parfois le préciser explicitement, surtout lorsque plusieurs organismes prêteurs sont impliqués.
- Réunir l’ensemble des offres de prêt (principal, complémentaire, PTZ) avant la signature
- Demander à la banque une simulation de prêt avec et sans lissage pour comparer
- Vérifier l’impact sur le taux d’endettement retenu par l’organisme prêteur
- Analyser le tableau d’amortissement détaillé fourni dans l’offre définitive
- Faire valider le montage par un courtier immobilier si plusieurs crédits sont combinés
Un dernier conseil concret : n’hésitez pas à demander une contre-proposition sans lissage pour comparer le coût total sur toute la durée. La différence, parfois minime, mérite d’être chiffrée avant de s’engager sur 20 ou 25 ans.
Chiffres clés
- Le lissage concerne le plus souvent des montages associant un prêt principal et un PTZ, dont la durée est structurellement plus courte.
- La durée moyenne d’un prêt immobilier en France tourne autour de 20 à 25 ans selon les profils d’emprunteurs.
- Le taux d’endettement maximal recommandé par les autorités bancaires reste fixé à 35 % des revenus, assurance comprise (conditions susceptibles d’évoluer, à vérifier sur economie.gouv.fr).
- Un prêt lissé génère généralement un surcoût limité par rapport à un montage non lissé, à évaluer au cas par cas selon les taux appliqués.
FAQ
Le lissage de prêt immobilier est-il obligatoire ?
Non, ce mécanisme n’est pas imposé par la loi. Il est proposé par la banque en fonction du montage financier, mais l’emprunteur peut demander à l’écarter s’il préfère des mensualités variables.
Le lissage augmente-t-il le coût total du crédit ?
Dans certains cas, oui, légèrement, car la répartition des échéances modifie le rythme d’amortissement de chaque prêt. L’écart reste généralement limité, mais il doit être vérifié ligne par ligne dans l’offre de prêt.
Peut-on lisser un prêt principal avec un prêt relais ?
C’est possible dans certains montages, notamment lors d’un achat-revente, mais cette pratique reste moins fréquente que le lissage avec un PTZ ou un prêt complémentaire classique.
Le lissage change-t-il le calcul du taux d’endettement ?
Oui, indirectement. En stabilisant la mensualité globale, il évite à la banque de retenir le pic de charge initial, ce qui peut faciliter l’acceptation du dossier de financement.
Peut-on renégocier un prêt lissé ?
Oui, mais le recalcul est plus complexe puisqu’il touche plusieurs lignes de crédit imbriquées. Un comparatif entre taux fixe et taux variable peut aider à évaluer l’intérêt d’une renégociation globale.
Écrit par Stéphane , Factuel & expert. Dernière mise à jour : 04 septembre 2026.