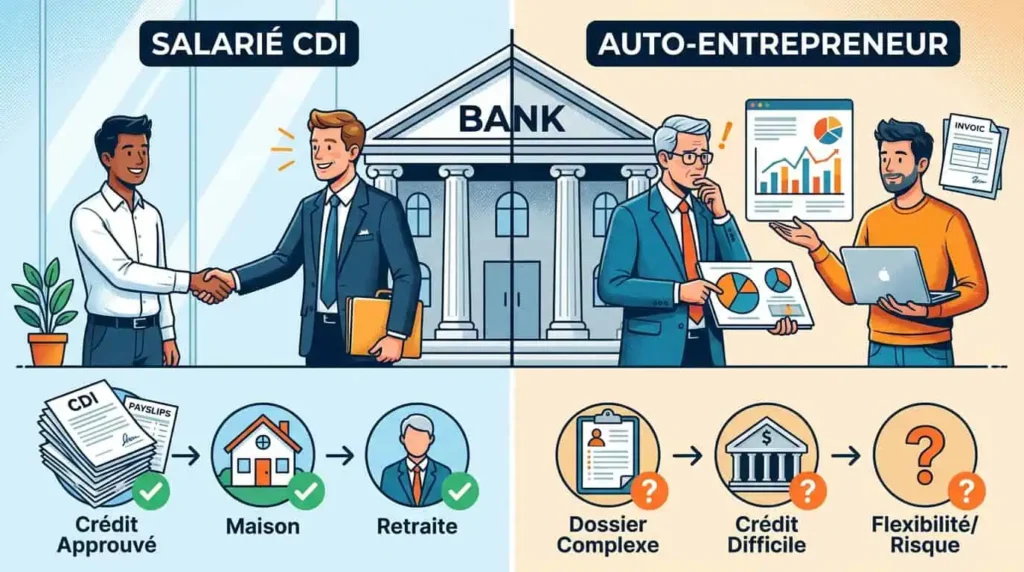
L’essentiel à retenir : un micro-entrepreneur peut obtenir un crédit immobilier, mais les banques demandent en général deux à trois ans d’activité et regardent le revenu réellement disponible, pas le chiffre d’affaires. Elles retiennent le plus souvent une moyenne des revenus déclarés sur plusieurs années, après abattement forfaitaire. Un apport, une épargne de sécurité, des comptes bien tenus et des revenus réguliers font la différence ; un courtier habitué aux indépendants peut aider.
Sommaire
- Pourquoi les banques sont plus prudentes
- Les critères examinés
- Comment la banque calcule vos revenus
- Le dossier à préparer
- Les leviers pour renforcer son dossier
- FAQ
Pourquoi les banques sont plus prudentes
Aucune règle n’interdit de prêter à un micro-entrepreneur. Les banques sont simplement plus prudentes parce que les revenus peuvent varier d’une année à l’autre, qu’il n’y a pas de contrat de travail et que les premières années d’activité sont les plus risquées. Elles appliquent ensuite les mêmes règles que pour tous les emprunteurs : taux d’effort de 35 % maximum assurance comprise et durée de 25 ans au plus, sauf dérogation.
Les critères examinés
- L’ancienneté : souvent au moins deux ou trois exercices complets ; certaines banques acceptent moins pour une activité dans la continuité d’un emploi salarié dans le même métier.
- Le niveau et la régularité des revenus : une progression ou une stabilité rassure ; une baisse récente inquiète.
- Le taux d’endettement calculé sur les revenus retenus.
- L’apport et l’épargne restante après l’achat.
- Les revenus du conjoint, surtout s’il est salarié.
Comment la banque calcule vos revenus
En micro-entreprise, le revenu imposable est le chiffre d’affaires diminué d’un abattement forfaitaire pour frais :
| Activité | Abattement forfaitaire |
|---|---|
| Vente de marchandises, hébergement (BIC) | 71 % |
| Prestations de services commerciales ou artisanales (BIC) | 50 % |
| Professions libérales (BNC) | 34 % |
Les banques partent souvent de ce revenu déclaré figurant sur les avis d’imposition, en faisant une moyenne sur deux ou trois ans, et peuvent tenir compte des cotisations sociales. Exemple : 48 000 € de chiffre d’affaires annuel en prestations de services donnent 24 000 € de revenu imposable après abattement de 50 %, soit 2 000 € par mois. Certaines banques font leur propre analyse des charges réelles : renseignez-vous.
Le dossier à préparer
- Avis de situation SIRENE ou extrait d’immatriculation ;
- déclarations de chiffre d’affaires à l’Urssaf et livre des recettes ;
- avis d’imposition des deux ou trois dernières années ;
- relevés des comptes professionnels et personnels des derniers mois ;
- justificatifs d’apport et d’épargne ;
- éventuellement, un prévisionnel et une attestation de l’expert-comptable.
Les leviers pour renforcer son dossier
- Séparer clairement comptes professionnel et personnel, sans découvert.
- Constituer une épargne de sécurité équivalant à plusieurs mois de revenus.
- Augmenter l’apport pour réduire le montant emprunté.
- Emprunter à deux avec un conjoint salarié.
- Choisir un projet réaliste et une durée adaptée.
- Passer par un courtier habitué aux travailleurs indépendants, ou par sa banque professionnelle.
- Mobiliser les prêts aidés (PTZ sous conditions).
Pour estimer votre budget, voyez notre simulation de prêt immobilier.
FAQ
Peut-on emprunter dès la première année d’activité ?
C’est rare ; possible si l’activité prolonge un emploi salarié dans le même métier, avec un apport solide ou un co-emprunteur salarié.
La banque retient-elle le chiffre d’affaires ?
Non, elle retient un revenu après abattement ou charges, généralement en moyenne sur plusieurs années.
Passer en société améliore-t-il le dossier ?
Pas forcément ; les banques regardent surtout l’ancienneté et la rémunération que vous vous versez.
Cet article est informatif ; il ne constitue pas un conseil financier personnalisé.
Sources : Code général des impôts, articles 50-0 et 102 ter (régimes micro) ; Haut Conseil de stabilité financière ; Urssaf (micro-entrepreneur). Vérifié en octobre 2026.