
L’essentiel à retenir : la simulation prêt relais calcul repose sur une formule simple, la quotité de financement appliquée à la valeur du bien à vendre, diminuée du capital restant dû. Selon la formule choisie (sec, avec franchise totale ou adossé), le coût et les mensualités varient fortement. Un calcul fiable exige de connaître précisément la valeur estimée du bien, le capital restant dû et la décote de valeur appliquée par la banque.
Sommaire
- Qu’est-ce qu’un prêt relais ?
- Comment calculer le montant d’un prêt relais ?
- Exemple de simulation de prêt relais chiffrée
- Les différentes formules de prêt relais
- Taux et coût réel du prêt relais en 2026
- Méthode pas à pas pour réaliser une simulation fiable
- Pièges à éviter et alternatives au prêt relais
| Aspect | Détail |
|---|---|
| Quotité de financement | Généralement entre 50 % et 80 % de la valeur estimée du bien |
| Décote de valeur appliquée | Marge de sécurité prise par la banque sur l’estimation du bien à vendre |
| Durée du prêt relais | Le plus souvent 12 mois, renouvelable une fois jusqu’à 24 mois |
| Prêt relais sec | Sans crédit d’achat associé, utilisé quand le nouveau bien coûte moins cher |
| Prêt relais adossé | Combiné à un crédit immobilier classique pour financer le nouvel achat |
| Encadrement HCSF | Pris en compte dans le calcul du taux d’endettement selon les recommandations en vigueur |
Qu’est-ce qu’un prêt relais ?
Un prêt relais est un financement transitoire accordé par une banque à un propriétaire qui souhaite acheter un nouveau bien avant d’avoir vendu l’ancien. Il permet de disposer d’une avance de trésorerie correspondant à une partie de la valeur du logement mis en vente.
La banque avance une somme calculée sur la vente du bien encore détenu, généralement pour une durée du prêt relais de 12 à 24 mois. Une fois la vente réalisée, le capital est remboursé en une fois, ce qui distingue ce produit d’un crédit immobilier classique amorti mensuellement.
Franchement, ce mécanisme rassure beaucoup d’acquéreurs pressés par le marché. Mais il implique un risque réel si le bien met plus de temps que prévu à trouver preneur, d’où l’intérêt d’une simulation prêt relais calcul rigoureuse avant de s’engager.
Comment calculer le montant d’un prêt relais ?
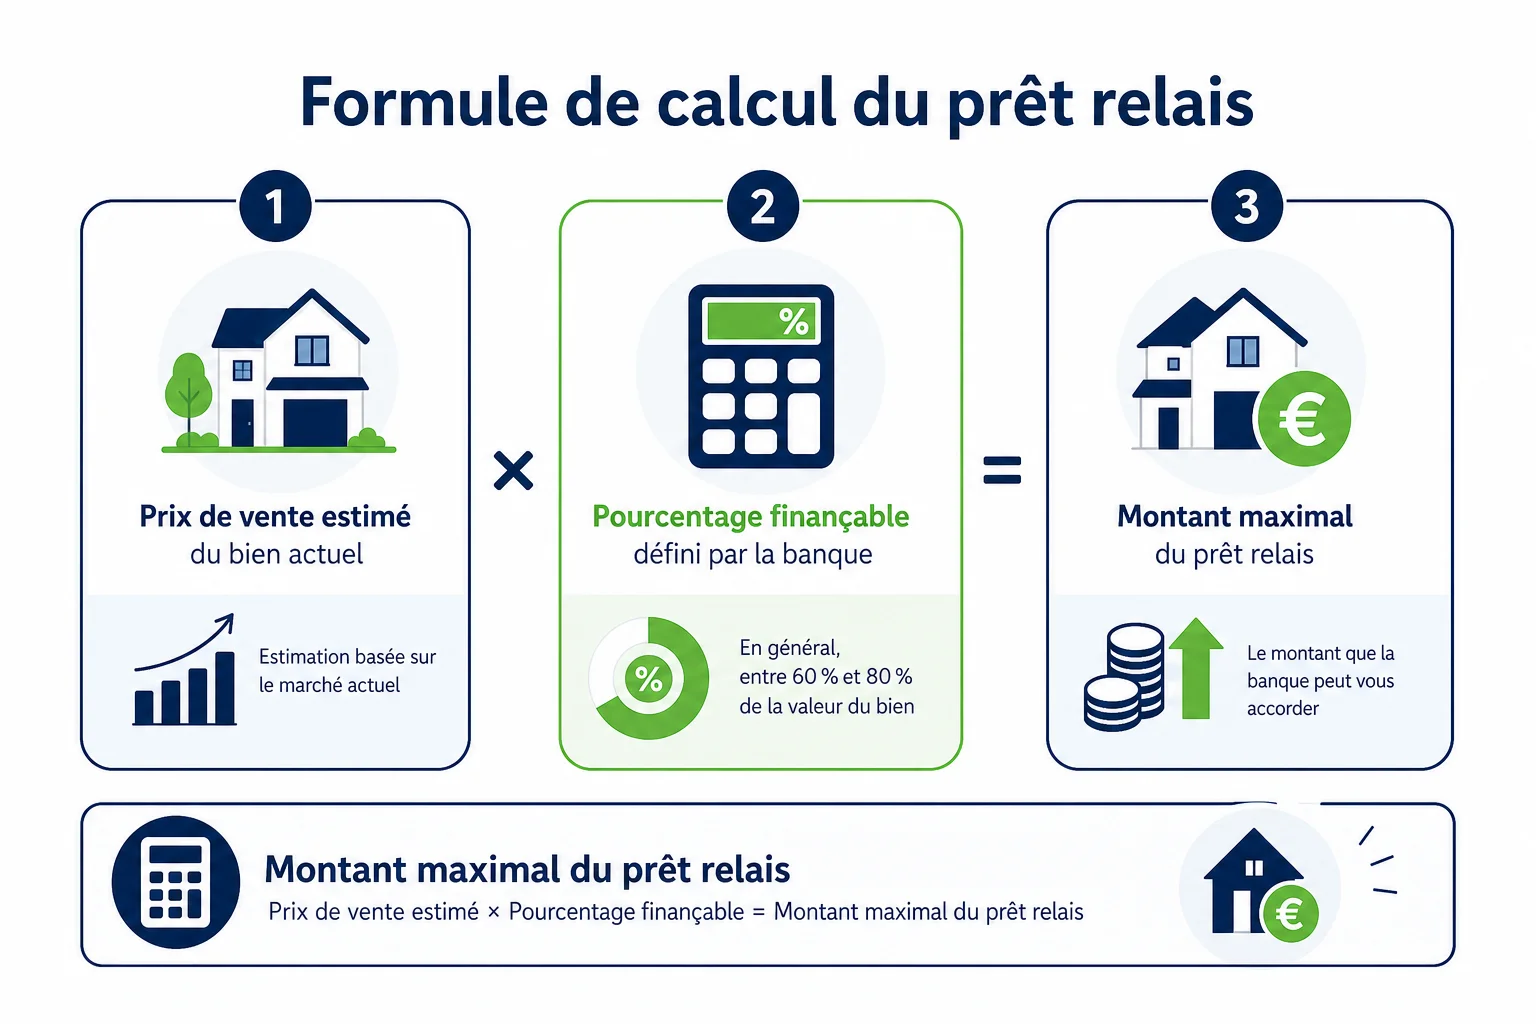
La formule de base du calcul
Le montant du prêt relais résulte d’une formule simple : valeur estimée du bien x quotité de financement, moins le capital restant dû sur le crédit en cours. Cette opération constitue le cœur de toute simulation prêt relais calcul.
Concrètement, pour un bien estimé à 300 000 euros avec un capital restant dû de 80 000 euros et une quotité de 70 %, le calcul donne : (300 000 x 0,70) – 80 000 = 130 000 euros de prêt relais.
Le rôle de la quotité de financement
La quotité de financement varie selon les banques et le profil de l’emprunteur, souvent entre 50 % et 80 %. Elle intègre une marge de prudence liée à une éventuelle décote de valeur en cas de négociation lors de la vente.
Plus la quotité retenue est faible, plus le montant du prêt relais diminue, réduisant d’autant la capacité d’achat immédiate. Ce paramètre mérite d’être vérifié auprès de chaque établissement, car il fait varier significativement le résultat de la simulation prêt relais calcul.
Exemple de simulation de prêt relais chiffrée
Cas d’un prêt relais sec
Un propriétaire vend un appartement estimé à 220 000 euros, entièrement remboursé, pour acheter un studio à 150 000 euros. La quotité retenue est de 70 %, soit un prêt relais de 154 000 euros, largement suffisant pour couvrir l’achat sans crédit complémentaire.
Ce scénario illustre le prêt relais sec : aucun nouveau crédit d’achat n’est nécessaire puisque le montant avancé dépasse le prix du bien convoité.
Cas d’un prêt relais adossé
Autre situation : un couple possède une maison estimée à 280 000 euros avec un capital restant dû de 100 000 euros, et vise un nouveau bien à 400 000 euros. La quotité de 70 % donne (280 000 x 0,70) – 100 000 = 96 000 euros de prêt relais.
Le complément de 304 000 euros est financé par un crédit immobilier classique, formant un prêt relais adossé. La mensualité totale combine alors les intérêts du relais et l’amortissement du nouveau prêt, ce qui alourdit sensiblement le budget mensuel pendant la période de transition.
Les différentes formules de prêt relais
Prêt relais sec
Cette formule s’applique quand le nouveau bien coûte moins cher que le montant avancé par la banque. Aucun crédit supplémentaire n’est requis, ce qui simplifie le montage financier et la simulation prêt relais calcul associée.
Prêt relais avec franchise totale
Avec la franchise totale, l’emprunteur ne paie ni les intérêts ni le capital pendant la durée du prêt relais. Les intérêts s’accumulent et sont réglés en une fois lors de la vente, ce qui allège la trésorerie mensuelle mais augmente le coût final.
Prêt relais adossé
Quand le nouveau bien coûte plus cher que l’avance obtenue, la banque associe le prêt relais à un crédit immobilier relais classique. Les deux prêts coexistent jusqu’à la vente de l’ancien logement, moment où le relais est soldé.
Pour affiner ce choix, consulter un comparatif des taux fixe et variable en immobilier aide à anticiper l’évolution du coût du crédit associé.
Taux et coût réel du prêt relais en 2026
Le taux d’intérêt immobilier appliqué à un prêt relais est généralement plus élevé que celui d’un crédit immobilier classique, en raison de la durée courte et du risque de non-vente. Les niveaux observés début 2026 restent proches de ceux des crédits amortissables classiques, avec une majoration variable selon les établissements (conditions susceptibles d’évoluer, vérifiez sur le site de votre banque).
Au coût des intérêts s’ajoutent des frais de dossier et parfois une garantie hypothécaire, éléments à intégrer dans toute simulation prêt relais calcul complète. Consulter les données publiées sur service-public.fr permet de vérifier les règles encadrant ce type de crédit.
Pour comparer les offres actuelles, il est utile de suivre l’évolution des taux immobiliers de janvier 2026 avant de valider un montage financier définitif.
Méthode pas à pas pour réaliser une simulation fiable
Les données à réunir avant de simuler
Une simulation prêt relais calcul fiable nécessite plusieurs informations précises avant toute estimation en ligne. Voici les éléments indispensables à rassembler :
- La valeur estimée du bien à vendre, idéalement confirmée par un professionnel
- Le capital restant dû sur le crédit immobilier en cours
- Le prix du bien envisagé pour le nouvel achat
- Les revenus du foyer pour vérifier le respect des règles du HCSF
- La durée souhaitée du prêt relais et le taux proposé par la banque
Utiliser un simulateur en ligne
Un simulateur permet de tester plusieurs hypothèses de quotité et de durée en quelques minutes. Il est conseillé de croiser les résultats avec un simulateur de prêt immobilier classique pour visualiser l’impact global sur le budget.
Vérifier aussi son taux d’endettement reste indispensable, puisque la banque intègre le prêt relais dans son calcul de solvabilité globale.
Pièges à éviter et alternatives au prêt relais
Les erreurs fréquentes de simulation
La première erreur consiste à surestimer la valeur du bien à vendre sans tenir compte d’une possible décote de valeur en cas de négociation. Une estimation trop optimiste fausse toute la simulation prêt relais calcul et peut créer un déficit de financement.
Autre piège courant : négliger la durée réelle de vente sur son secteur géographique. Ce que j’observe souvent, c’est un décalage entre les prévisions optimistes de l’emprunteur et le temps effectif de commercialisation du bien.
Les solutions alternatives
Certaines situations rendent le prêt relais moins adapté, notamment quand la vente s’annonce longue ou incertaine. Plusieurs alternatives méritent d’être étudiées :
- Le prêt de trésorerie hypothécaire, garanti sur un autre bien déjà détenu
- La vente avant achat, plus prudente mais nécessitant une solution de relogement temporaire
- Le différé de vente signé avec l’acquéreur du bien actuel
- Un prêt in fine combiné à un placement, dans certains montages patrimoniaux
Avant tout engagement, vérifier son apport personnel minimum et comparer les offres via un guide sur le meilleur taux de prêt immobilier reste une étape utile.
Chiffres clés
- La quotité de financement se situe le plus souvent entre 50 % et 80 % de la valeur du bien
- La durée initiale d’un prêt relais est généralement fixée à 12 mois, renouvelable une fois
- Le taux d’intérêt d’un prêt relais dépasse en général celui d’un crédit amortissable classique
- Le prêt relais est systématiquement intégré dans le calcul du taux d’endettement encadré par le HCSF
FAQ
Comment faire une simulation prêt relais calcul rapidement ?
Il suffit d’appliquer la formule : valeur du bien x quotité de financement, moins le capital restant dû. Un simulateur en ligne accélère ce calcul en intégrant automatiquement le taux et la durée choisis.
Quelle différence entre prêt relais sec et prêt relais adossé ?
Le prêt relais sec finance seul l’achat quand le nouveau bien coûte moins cher que l’avance obtenue. Le prêt relais adossé combine cette avance à un crédit immobilier classique lorsque le nouveau bien est plus onéreux.
Le prêt relais est-il pris en compte dans le taux d’endettement ?
Oui, les recommandations du HCSF imposent d’intégrer le prêt relais dans le calcul global de solvabilité de l’emprunteur, au même titre que le crédit immobilier classique.
Que se passe-t-il si le bien ne se vend pas dans les délais ?
La banque peut proposer un renouvellement du prêt relais jusqu’à 24 mois au total, ou exiger une renégociation des conditions. Dans certains cas, une solution de refinancement doit être envisagée avant l’échéance.
Quel est le coût moyen d’un prêt relais avec franchise totale ?
Le coût dépend du taux appliqué et de la durée effective avant la vente, les intérêts s’accumulant sans être payés mensuellement. Ce montant est réglé en une seule fois lors du remboursement du capital, ce qui augmente la charge finale par rapport à un prêt relais classique.
Écrit par Stéphane, Factuel & expert. Dernière mise à jour : 04 septembre 2026.