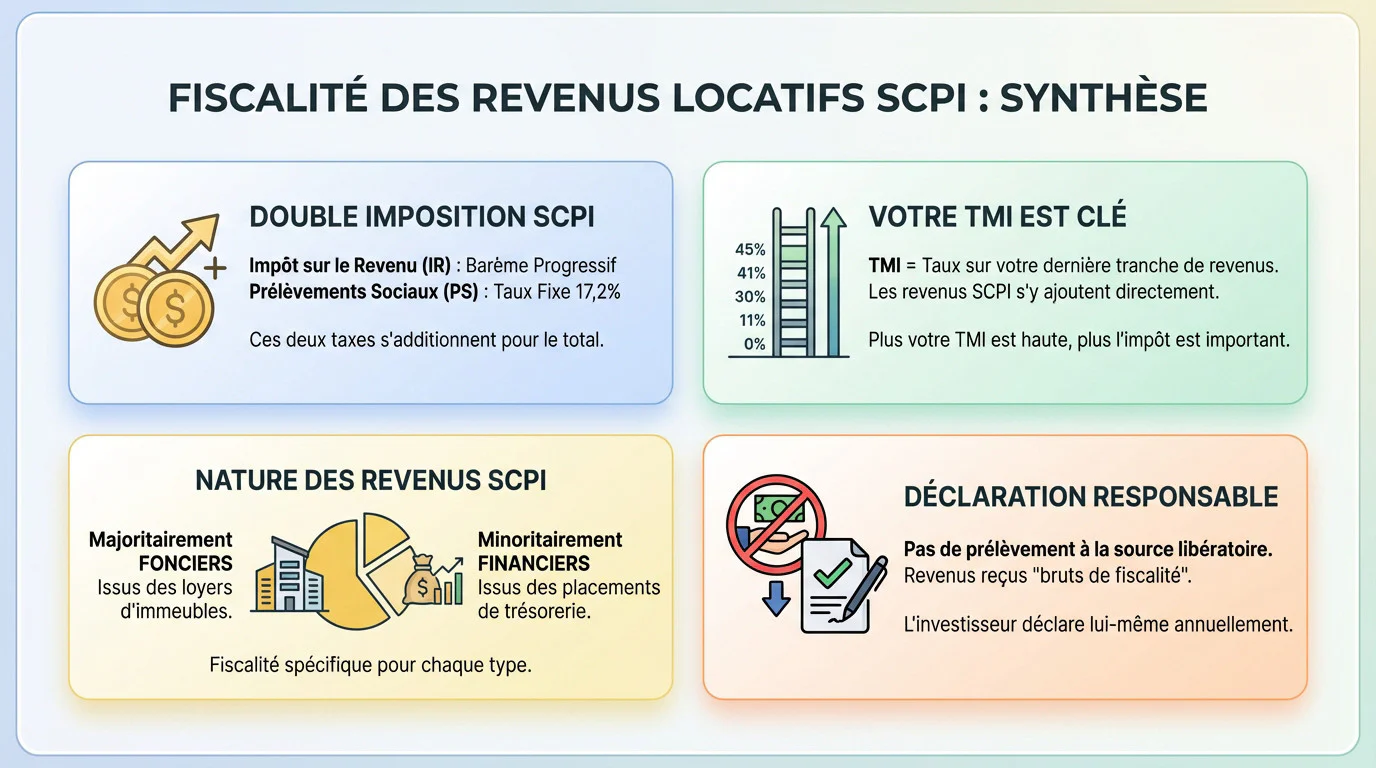
L’essentiel à retenir : les revenus d’une SCPI détenue en direct sont surtout des revenus fonciers, imposés au barème de l’impôt sur le revenu et aux prélèvements sociaux, plus une petite part de revenus financiers. Les SCPI qui investissent à l’étranger subissent l’impôt du pays concerné, avec des mécanismes évitant la double imposition, et échappent souvent aux prélèvements sociaux français. Les plus-values de cession suivent le régime des plus-values immobilières. Pour réduire la fiscalité : achat à crédit, démembrement, détention via l’assurance vie ou une société à l’IS, selon votre situation.
Sommaire
- Les revenus fonciers des SCPI
- Les revenus financiers
- Les SCPI européennes
- Les plus-values
- IFI et transmission
- Les modes de détention pour optimiser
- FAQ
Les revenus fonciers des SCPI
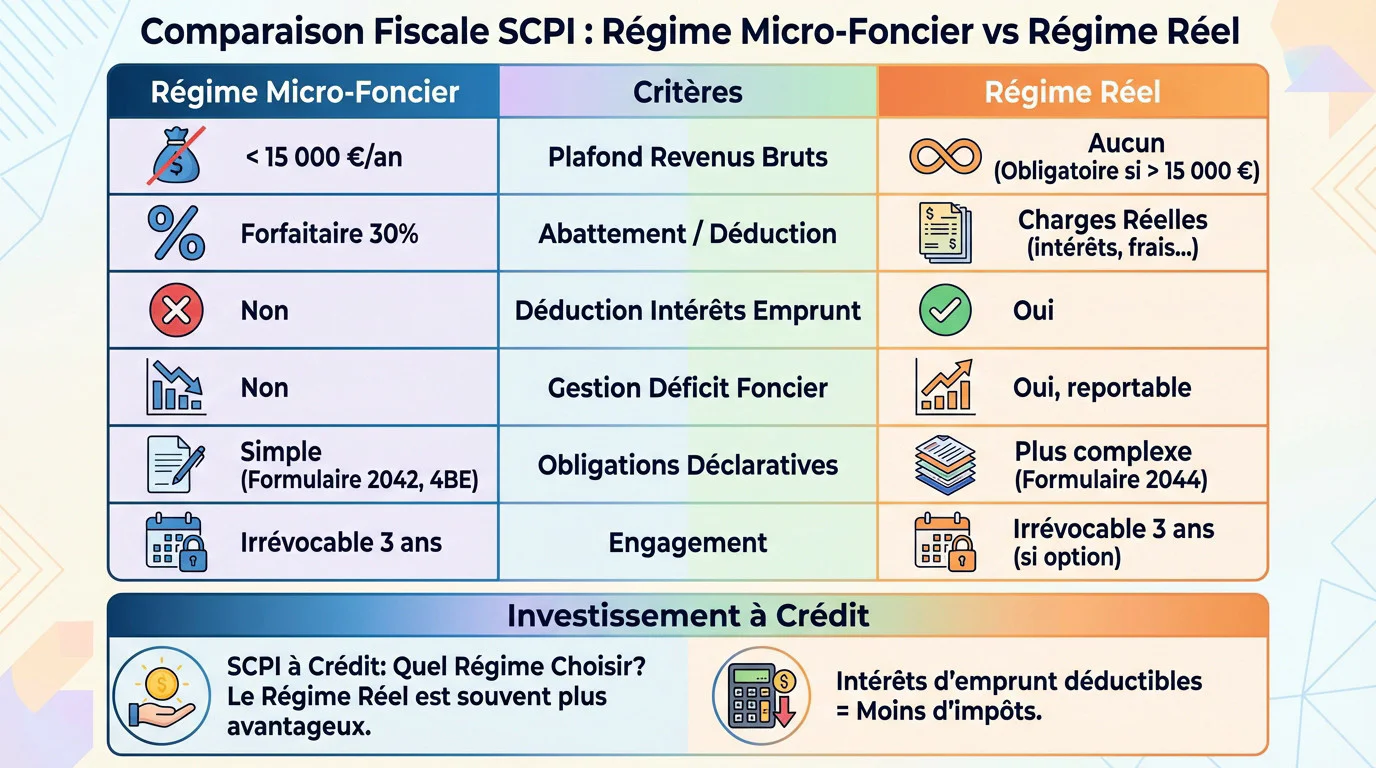
Les loyers perçus par la SCPI sur des immeubles situés en France sont imposés entre les mains des associés comme des revenus fonciers, au prorata de leurs parts, qu’ils soient distribués ou non. Ils supportent l’impôt sur le revenu au barème (selon votre tranche marginale) et les prélèvements sociaux de 17,2 %.
- Micro-foncier : possible si vos revenus fonciers bruts totaux ne dépassent pas 15 000 € et si vous détenez aussi au moins un bien loué nu en direct ; un associé qui ne détient que des parts de SCPI ne peut pas en bénéficier ; abattement de 30 %.
- Régime réel : la SCPI communique chaque année le revenu net à déclarer (formulaire 2044) ; les intérêts d’un emprunt pour acheter les parts sont déductibles et peuvent créer un déficit foncier.
Voir notre article micro-foncier ou réel.
Les revenus financiers
Une partie des revenus peut provenir du placement de la trésorerie de la SCPI. Ces revenus financiers relèvent du prélèvement forfaitaire unique (« flat tax »), ou du barème sur option globale. La SCPI les indique séparément dans l’imprimé fiscal annuel.
Les SCPI européennes
Les revenus d’immeubles situés hors de France sont en principe imposés dans le pays de situation. Selon la convention fiscale, la France les prend en compte soit par la méthode du crédit d’impôt (pas d’impôt supplémentaire en pratique), soit par celle du taux effectif (ils augmentent le taux appliqué à vos autres revenus). Ils ne supportent généralement pas les prélèvements sociaux français, ce qui rend ces SCPI intéressantes pour les contribuables fortement imposés.
Les plus-values
- Cession de parts : régime des plus-values immobilières des particuliers, avec un impôt de 19 % plus 17,2 % de prélèvements sociaux, et des abattements pour durée de détention (exonération d’impôt après 22 ans, de prélèvements sociaux après 30 ans). La société de gestion calcule et verse l’impôt.
- Cession d’immeubles par la SCPI : la plus-value est imposée au nom des associés selon le même régime.
IFI et transmission
Les parts de SCPI entrent dans l’assiette de l’IFI pour la fraction représentative d’immobilier, après déduction éventuelle de l’emprunt ayant servi à les acheter. Voir notre article réduire son IFI. En cas de succession ou de donation, les parts sont transmises à leur valeur de retrait ou de marché.
Les modes de détention pour optimiser
- Achat à crédit : les intérêts réduisent les revenus fonciers imposables.
- Nue-propriété : achat avec une décote, sans revenus donc sans impôt pendant le démembrement, et hors IFI ; la pleine propriété est récupérée à l’échéance.
- Assurance vie : certaines unités de compte sont des SCPI ; les revenus sont capitalisés dans le contrat et bénéficient de la fiscalité de l’assurance vie.
- Société à l’impôt sur les sociétés : les revenus sont soumis à l’IS ; intéressant dans certaines stratégies patrimoniales, avec une fiscalité à la sortie.
- SCPI fiscales (Pinel, Malraux, déficit foncier) : réductions ou déductions d’impôt en contrepartie d’une durée de détention longue.
Rappel : les SCPI comportent un risque de perte en capital, leurs revenus ne sont pas garantis et leur revente peut prendre du temps. Voir notre avis sur une SCPI logistique.
FAQ
Comment déclarer ses revenus de SCPI ?
À partir de l’imprimé fiscal envoyé chaque année par la société de gestion, sur la déclaration 2044 ou en micro-foncier selon les cas.
Les SCPI européennes sont-elles exonérées d’impôt ?
Non, elles sont imposées à l’étranger ; la convention fiscale évite la double imposition en France.
Peut-on déduire les frais de souscription ?
Non, ils ne sont pas déductibles des revenus fonciers ; ils sont pris en compte dans le prix d’acquisition pour la plus-value.
Cet article est informatif et ne constitue pas un conseil en investissement ; consultez un conseiller en gestion de patrimoine.
Sources : Code général des impôts (articles 8, 14, 150 U et suivants) ; Autorité des marchés financiers, SCPI ; impots.gouv.fr ; BOFiP. Vérifié en octobre 2026.