
L’essentiel à retenir : le statut du bailleur privé est un régime fiscal basé sur l’amortissement fiscal du bien loué. Il permet de déduire chaque année une fraction de sa valeur des revenus fonciers. Ce statut concerne surtout l’investissement locatif dans le logement neuf. Il impose toutefois des conditions de plafond de loyer et de ressources du locataire. Ce mécanisme a été relancé sous le nom de dispositif Jeanbrun. Il vise à remplacer les anciennes niches fiscales type Pinel, aujourd’hui arrivées à échéance.
Sommaire
- Qu’est-ce que le statut du bailleur privé ?
- Comment fonctionne l’amortissement fiscal ?
- Quelles sont les conditions d’éligibilité ?
- Quels sont les avantages du statut de bailleur privé ?
- Quelles sont les limites du statut du bailleur privé ?
- Dispositif Jeanbrun : les dates clés à connaître
- Foire aux questions
| Aspect | Détail |
|---|---|
| Type de bien concerné | Logement neuf ou assimilé, destiné à la location |
| Mécanisme fiscal | Amortissement bâti terrain déduit des revenus fonciers |
| Contrainte locative | Plafond de loyer et bail locatif encadré |
| Durée d’engagement | Location longue durée, plusieurs années minimum |
| Régime comparé | Alternative au déficit foncier classique et au micro-foncier |
Qu’est-ce que le statut du bailleur privé ?
Le statut du bailleur privé est un cadre fiscal pour les particuliers qui achètent un logement pour le louer. Il permet de déduire une partie de la valeur du bien des revenus imposables. Concrètement, il fonctionne comme une entreprise qui amortit ses machines. Le propriétaire « use » comptablement son bien chaque année, même si celui-ci ne perd pas réellement de valeur sur le marché.
Ce mécanisme n’est pas nouveau. Il reprend l’esprit d’anciens dispositifs, comme le régime Périssol des années 1990. Il a ensuite été remis au goût du jour pour répondre au manque de logements locatifs constaté dans plusieurs grandes villes françaises.
Le régime classique des revenus fonciers ne permet de déduire que les charges réelles : travaux, intérêts d’emprunt, taxe foncière. En revanche, le statut du bailleur privé ajoute une déduction supplémentaire, liée à l’amortissement du bien lui-même.
Point clé ici : ce statut ne remplace pas les autres régimes fiscaux locatifs. Il s’y ajoute comme une option, pour les propriétaires qui investissent dans le neuf et acceptent un loyer plafonné.
Pour les bailleurs qui hésitent entre plusieurs options, comparer avec le régime micro-foncier ou réel aide souvent à choisir la solution la plus adaptée à leur situation patrimoniale.
Comment fonctionne l’amortissement fiscal ?
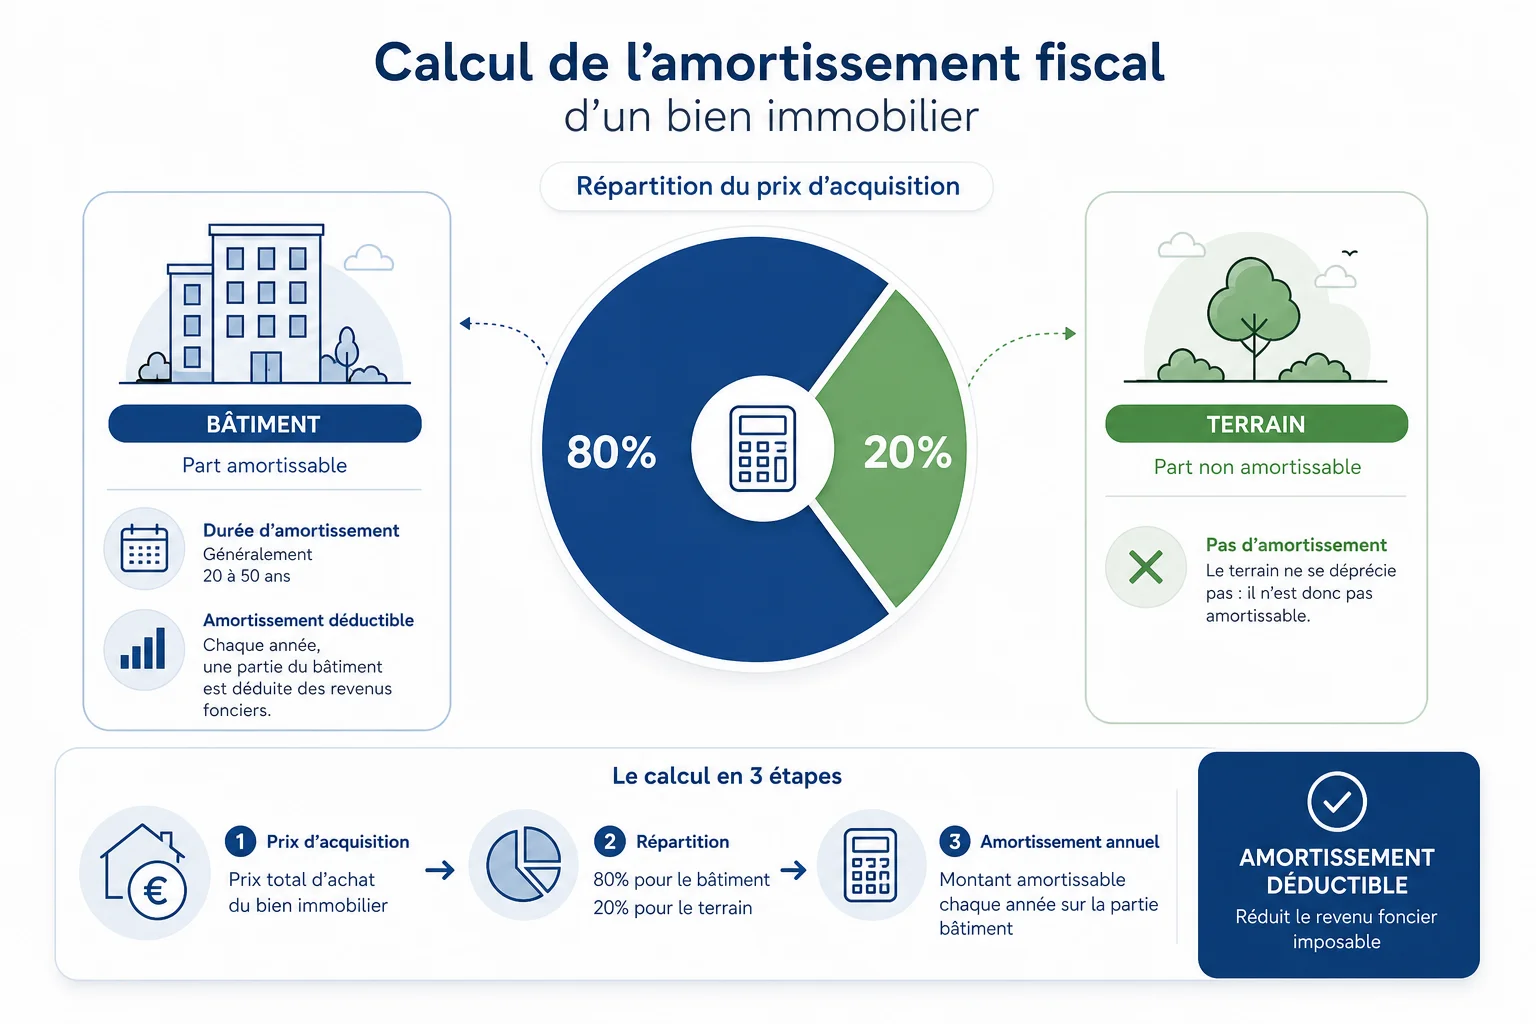
L’amortissement fiscal consiste à répartir la valeur d’achat du logement sur plusieurs années. Chaque année, cette fraction est déduite des loyers perçus. Ainsi, plus la part amortissable est élevée, plus l’économie d’impôt annuelle est importante.
En effet, ce mécanisme diminue directement la base imposable des revenus fonciers, sans passer par les travaux ou les charges. C’est ce qui distingue ce statut d’un régime de déficit foncier classique, où la déduction dépend des dépenses réellement engagées.
Le calcul bâti / terrain (80/20)
Seule la partie bâtie du logement est amortissable, jamais le terrain. En pratique, l’administration retient souvent une répartition proche de 80 % pour le bâti et 20 % pour le terrain. Ce ratio peut varier selon la localisation et le type de bien (conditions susceptibles d’évoluer, vérifiez sur le site officiel).
Un bailleur qui achète un logement neuf pour 250 000 euros amortira donc une base d’environ 200 000 euros. Cette somme est répartie sur la durée de détention fixée par le dispositif. Cette logique d’amortissement bâti terrain forme le cœur du calcul fiscal du statut.
Le plafonnement des niches fiscales
L’avantage tiré de l’amortissement fiscal n’est pas illimité. En effet, comme toute niche fiscale, il s’inscrit dans le plafond global des avantages fiscaux d’un foyer. Ce montant est fixé par la loi de finances (à vérifier sur le site officiel).
Un propriétaire qui cumule plusieurs dispositifs (SCPI, location meublée, travaux déductibles) doit donc vérifier le total de ses réductions. Ce total ne doit pas dépasser ce seuil, sous peine de perdre une partie de l’avantage attendu. Pour approfondir ce point, la fiscalité des SCPI suit une logique de plafonnement comparable.
Quelles sont les conditions d’éligibilité ?
Le statut du bailleur privé ne s’applique pas automatiquement à tout achat locatif. Plusieurs conditions cumulatives conditionnent l’accès à l’avantage fiscal.
- Le logement doit être neuf, en l’état futur d’achèvement, ou avoir fait l’objet d’une rénovation lourde assimilable à du neuf.
- Le bien doit être loué nu, dans le cadre d’un bail locatif classique d’habitation principale.
- Un plafond de loyer au mètre carré s’applique selon la zone géographique où se situe le logement.
- Les ressources du locataire ne doivent pas dépasser un seuil fixé par décret, variable selon la composition du foyer.
- Le propriétaire s’engage à louer le bien pendant une durée minimale, souvent supérieure à six ans.
Ces critères rapprochent ce régime des anciens dispositifs zonés type Pinel. La différence, c’est que l’avantage repose sur l’amortissement plutôt que sur une réduction d’impôt directe. Par ailleurs, les bailleurs qui gèrent déjà un parc locatif ont intérêt à consulter les obligations du bailleur en 2026 avant de s’engager sur ce statut.
Un propriétaire qui investit hors des zones tendues, ou qui loue meublé, ne pourra généralement pas prétendre à ce régime. Il devra alors se tourner vers d’autres options, comme le régime LMNP décrit dans le guide de déclaration LMNP.
Quels sont les avantages du statut de bailleur privé ?
Le principal atout de ce régime, c’est sa capacité à réduire durablement la fiscalité immobilière d’un investisseur. Contrairement au dispositif Pinel, il ne passe pas par une réduction d’impôt plafonnée dans le temps.
Ce qui change la donne pour beaucoup de propriétaires, c’est que l’avantage fiscal propriétaire se prolonge tant que l’amortissement n’est pas épuisé. Il peut ainsi durer plusieurs décennies, selon la durée retenue.
- Une déduction annuelle stable, indépendante des travaux réellement effectués sur le bien.
- Une meilleure lisibilité comptable, proche de celle appliquée en location meublée professionnelle.
- La possibilité de combiner l’amortissement avec certaines charges déductibles classiques.
- Un cadre incitatif pour orienter l’investissement locatif vers des zones où la demande de logement dépasse l’offre.
Pour les investisseurs qui veulent comparer le rendement réel de plusieurs stratégies, un calcul de rendement locatif reste indispensable. Il permet de trancher entre statut du bailleur privé et location meublée.
Ce régime séduit aussi les foyers soumis à l’impôt sur la fortune immobilière. En effet, il peut s’articuler avec des stratégies de réduction de l’IFI déjà en place.
Quelles sont les limites du statut du bailleur privé ?
Ce régime n’est pas exempt de contraintes. La première limite, souvent sous-estimée, concerne l’engagement locatif. Revendre le bien avant la fin de la période fixée entraîne généralement la reprise de l’avantage fiscal accordé.
Le plafond de loyer imposé peut aussi réduire la rentabilité réelle, par rapport à une location libre dans le même secteur. C’est surtout vrai dans les grandes villes, où les loyers du marché dépassent largement les plafonds réglementés.
Autre point de vigilance : ce statut cible presque exclusivement le logement neuf. Il exclut donc l’ancien avec travaux, pourtant souvent plus accessible côté prix au mètre carré.
Point clé ici : un bailleur qui revend son bien trop tôt perd rétroactivement une partie de l’avantage fiscal cumulé. Il en va de même s’il dépasse le plafond de ressources autorisé pour ses locataires.
Ce que la plupart des investisseurs ignorent, c’est que ce régime peut aussi générer un effet de rattrapage fiscal à la revente. En effet, la plus-value est calculée sur une valeur nette d’amortissement plus faible qu’à l’achat. Un montage en nue-propriété peut parfois limiter ce risque pour certains profils patrimoniaux.
Dispositif Jeanbrun : les dates clés à connaître
Le dispositif Jeanbrun désigne la proposition de relance du statut du bailleur privé. Il est issu des travaux parlementaires qui visent à remplacer les anciens mécanismes de réduction d’impôt. L’objectif : un système d’amortissement plus proche de celui des professionnels.
Son calendrier d’application dépend des votes successifs des lois de finances. Chaque exercice budgétaire peut en ajuster les contours (dates et conditions à vérifier sur le site officiel des finances publiques).
Dans les grandes lignes, le texte prévoit une entrée en vigueur progressive. Il sera d’abord réservé aux acquisitions de logement neuf situées en zones tendues, avant une éventuelle extension géographique.
Par ailleurs, les investisseurs intéressés par ce mécanisme gagneront à surveiller aussi les évolutions du dispositif Denormandie. Ce dernier répond à une logique voisine sur le bâti ancien avec travaux.
Enfin, pour une vision plus large des opportunités locatives actuelles, le comparatif des dispositifs disponible dans l’investissement immobilier en 2026 aide à situer ce nouveau statut parmi les alternatives existantes.
Chiffres clés
- Le parc locatif privé français représente la majorité des logements loués, loin devant le parc social.
- La part du logement neuf dans les transactions reste minoritaire face à l’ancien, ce qui limite mécaniquement le nombre de biens éligibles au statut.
- Les niches fiscales liées à l’investissement locatif figurent régulièrement parmi les dépenses fiscales les plus discutées lors des débats budgétaires annuels.
- La durée moyenne de détention d’un bien locatif dépasse souvent dix ans. Cela correspond bien aux engagements longs exigés par ce type de statut.
Foire aux questions
Le terrain est-il amortissable ?
Non. Seule la construction, c’est-à-dire le bâti, entre dans le calcul de l’amortissement fiscal. Le terrain conserve sa valeur d’acquisition. Il n’est jamais déduit des revenus fonciers, quelle que soit la durée de détention du bien.
Peut-on augmenter le loyer chaque année ?
Oui, dans la limite de l’indice de référence des loyers publié chaque trimestre. Il faut aussi respecter le plafond de loyer maximal fixé pour la zone du logement. Dépasser ce plafond fait perdre l’éligibilité au statut.
Les résidences avec services sont-elles éligibles ?
En principe, non. Le statut du bailleur privé vise la location nue à usage d’habitation principale. Les résidences étudiantes ou seniors avec services relèvent plutôt du régime de la location meublée, avec sa propre fiscalité et ses propres amortissements.
Ce statut est-il cumulable avec le déficit foncier ?
Les règles de cumul restent encadrées. Elles évoluent selon les lois de finances successives (conditions à vérifier sur le site officiel). En général, un même bien ne peut pas bénéficier de deux mécanismes de déduction visant le même objectif fiscal.
Faut-il un apport pour investir sous ce statut ?
Aucun apport minimum n’est légalement imposé par le statut lui-même. Cependant, les banques exigent souvent un apport pour financer un investissement locatif dans le neuf. Il sert généralement à couvrir les frais de notaire et de garantie.
Pour approfondir les démarches liées à la fiscalité locative, l’administration fiscale propose des informations officielles sur service-public.fr, tandis que les données économiques générales sont consultables sur insee.fr.
Écrit par Stéphane. Dernière mise à jour : 16 septembre 2026.