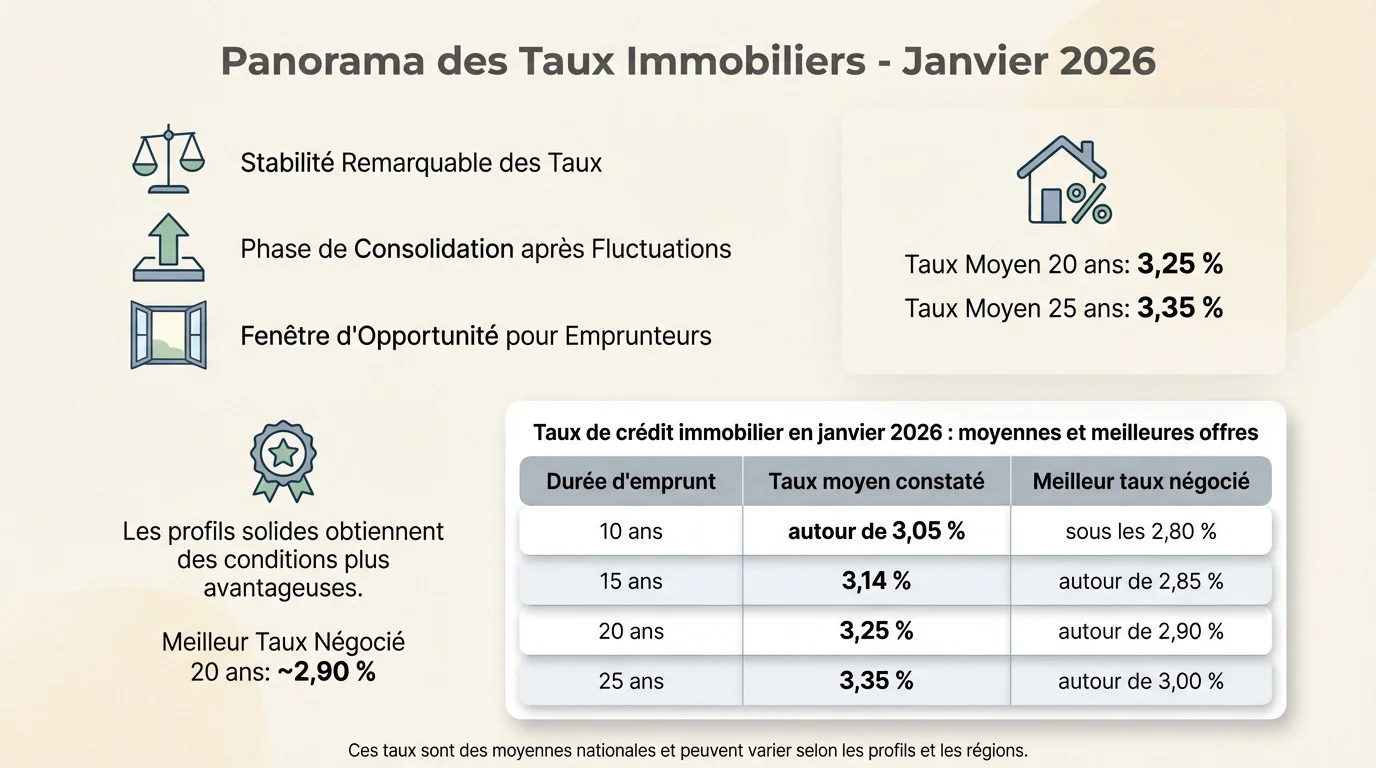
L’essentiel à retenir : selon l’Observatoire Crédit Logement/CSA, le taux moyen des crédits immobiliers accordés est resté stable autour de 3,2 % au premier semestre 2026, puis est remonté légèrement à 3,31 % en août 2026 (3,14 % sur 15 ans, 3,27 % sur 20 ans, 3,35 % sur 25 ans, hors assurance). Ces moyennes masquent de forts écarts selon les profils : un dossier solide obtient mieux, un dossier fragile moins bien. Le plus important reste de comparer les offres et de regarder le coût total du crédit.
Sommaire
- Où en sont les taux en 2026 ?
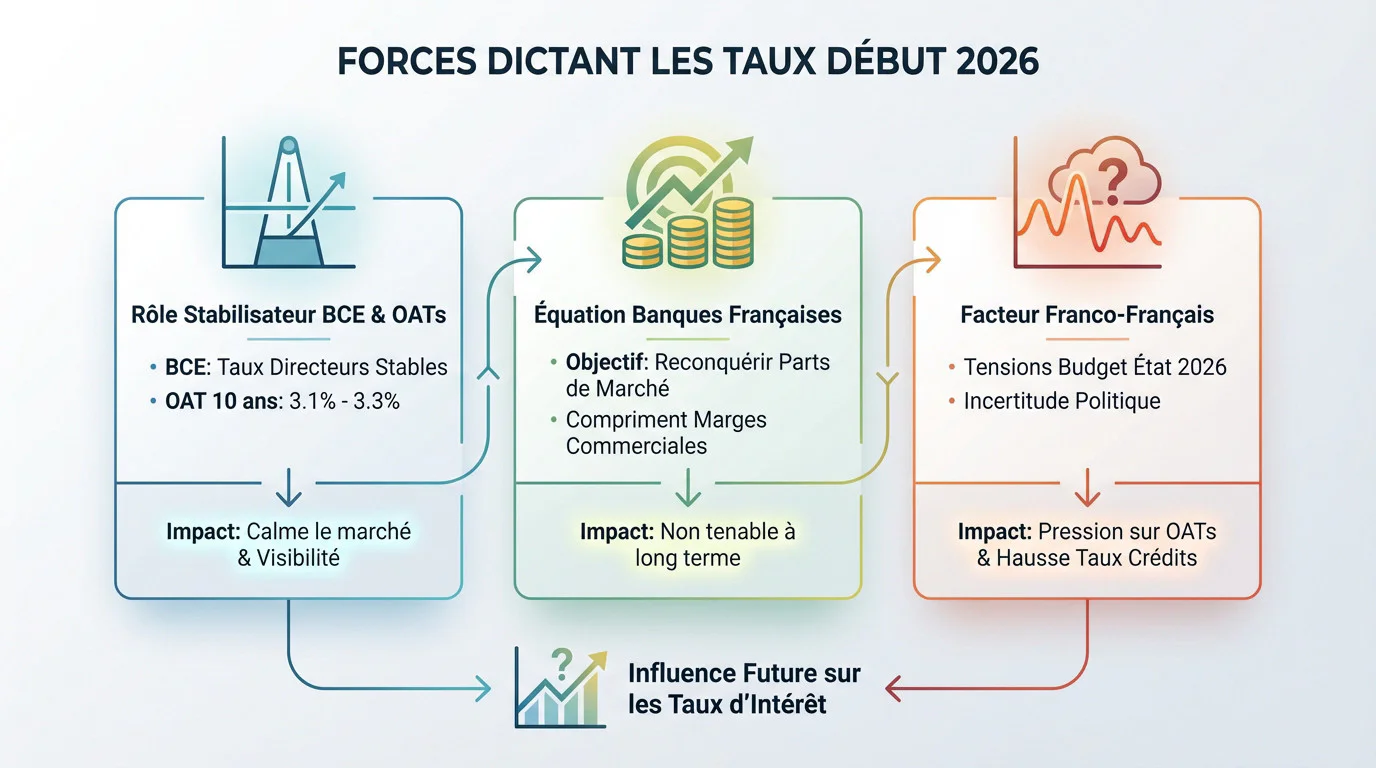
- Ce qui fait bouger les taux
- Ce que le taux change pour votre budget
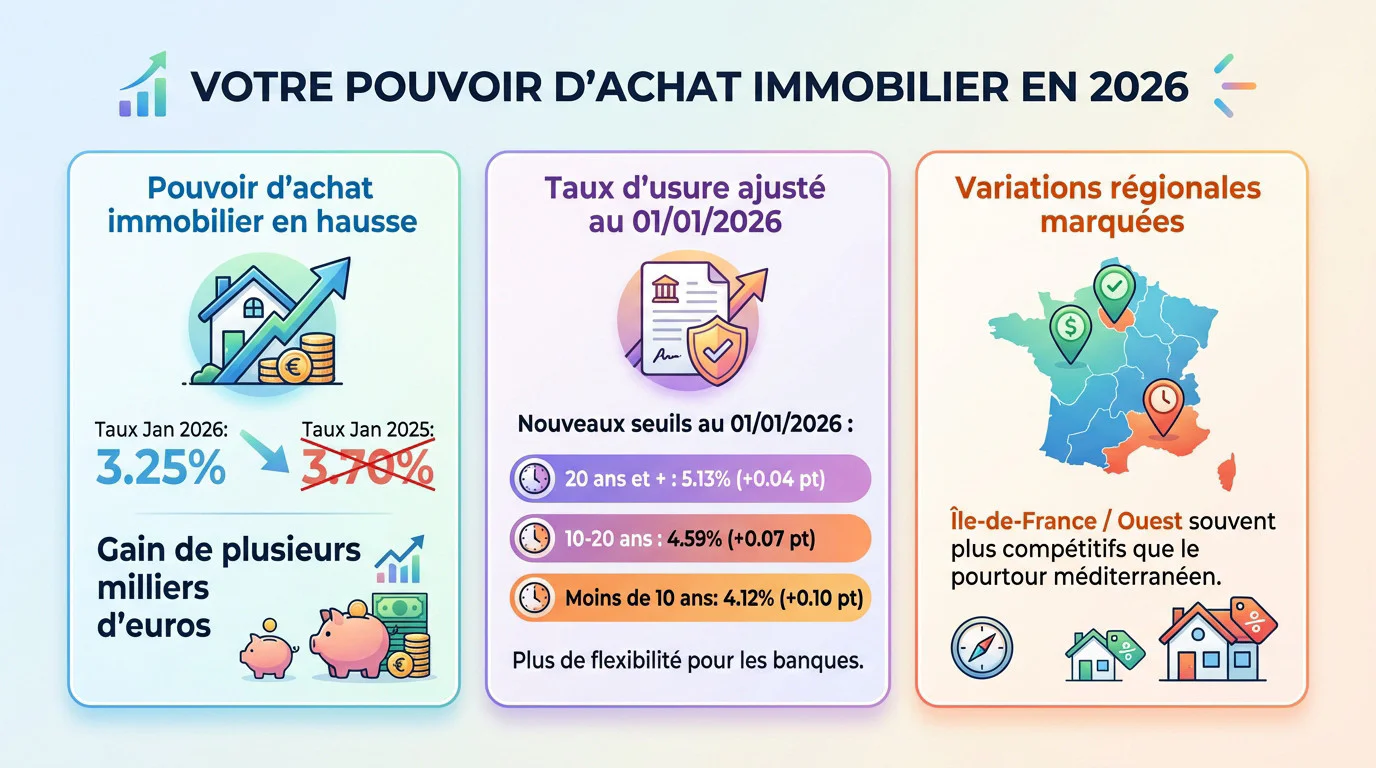
- Le taux d’usure
- Nos conseils pour emprunter dans de bonnes conditions
- FAQ
Où en sont les taux en 2026 ?
| Durée | Taux moyen des prêts accordés en août 2026 |
|---|---|
| 15 ans | 3,14 % |
| 20 ans | 3,27 % |
| 25 ans | 3,35 % |
| Toutes durées | 3,31 % |
Source : Observatoire Crédit Logement/CSA, taux hors assurance et coût des sûretés. Ces chiffres portent sur des prêts déjà signés et sont publiés avec un décalage d’environ un mois.
Les baromètres des courtiers, qui reflètent les grilles du mois en cours, affichent souvent des niveaux différents : ils ne mesurent pas la même chose. Pour votre projet, seules les offres des banques font foi.
Ce qui fait bouger les taux
- La politique de la Banque centrale européenne, qui fixe les taux directeurs.
- Le taux de l’OAT à 10 ans, référence des prêts longs à taux fixe ; il dépend notamment de la confiance des marchés dans les finances publiques françaises.
- La concurrence entre banques et leurs objectifs commerciaux.
- Le taux d’usure, qui plafonne le coût total des crédits.
Personne ne peut prédire avec certitude l’évolution des taux dans les prochains mois.
Ce que le taux change pour votre budget
Pour un emprunt de 200 000 € sur 20 ans (hors assurance) :
| Taux | Mensualité | Coût des intérêts |
|---|---|---|
| 3,0 % | environ 1 109 € | environ 66 200 € |
| 3,3 % | environ 1 140 € | environ 73 500 € |
| 3,6 % | environ 1 170 € | environ 80 900 € |
Quelques dixièmes de point représentent plusieurs milliers d’euros sur la durée du prêt, et réduisent la capacité d’emprunt.
Le taux d’usure
Le taux d’usure est le taux maximal (TAEG, assurance et frais compris) qu’une banque peut pratiquer. Il est fixé par la Banque de France et publié au Journal officiel, par catégorie de prêt et de durée. Un dossier dont l’assurance est chère peut dépasser ce seuil : changer d’assurance permet alors parfois de débloquer le prêt.
Nos conseils pour emprunter dans de bonnes conditions
- Soignez votre dossier : apport, comptes bien tenus, stabilité professionnelle. Voir obtenir le meilleur taux.
- Vérifiez votre taux d’endettement avant de démarcher les banques.
- Comparez plusieurs offres, directement ou via un courtier.
- Comparez le TAEG et le coût de l’assurance, pas seulement le taux nominal.
- Choisissez la durée la plus courte compatible avec votre budget.
- Si les taux baissent nettement après votre achat, pensez à renégocier votre prêt.
FAQ
Quel est le taux moyen d’un crédit immobilier en 2026 ?
Autour de 3,2 à 3,3 % en moyenne selon l’Observatoire Crédit Logement/CSA, avec des écarts importants selon la durée et le profil.
Les taux vont-ils baisser ?
Personne ne peut l’affirmer ; achetez selon votre projet et votre capacité de remboursement, pas sur un pari.
Le taux affiché inclut-il l’assurance ?
Non, les taux moyens publiés sont hors assurance ; le TAEG de votre offre l’intègre.
Cet article est informatif ; il ne constitue pas un conseil financier personnalisé.
Sources : Observatoire Crédit Logement/CSA (taux d’août 2026, relayés par Selectra et Tantiem) ; Banque de France (taux d’usure) ; Haut Conseil de stabilité financière. Vérifié en octobre 2026.