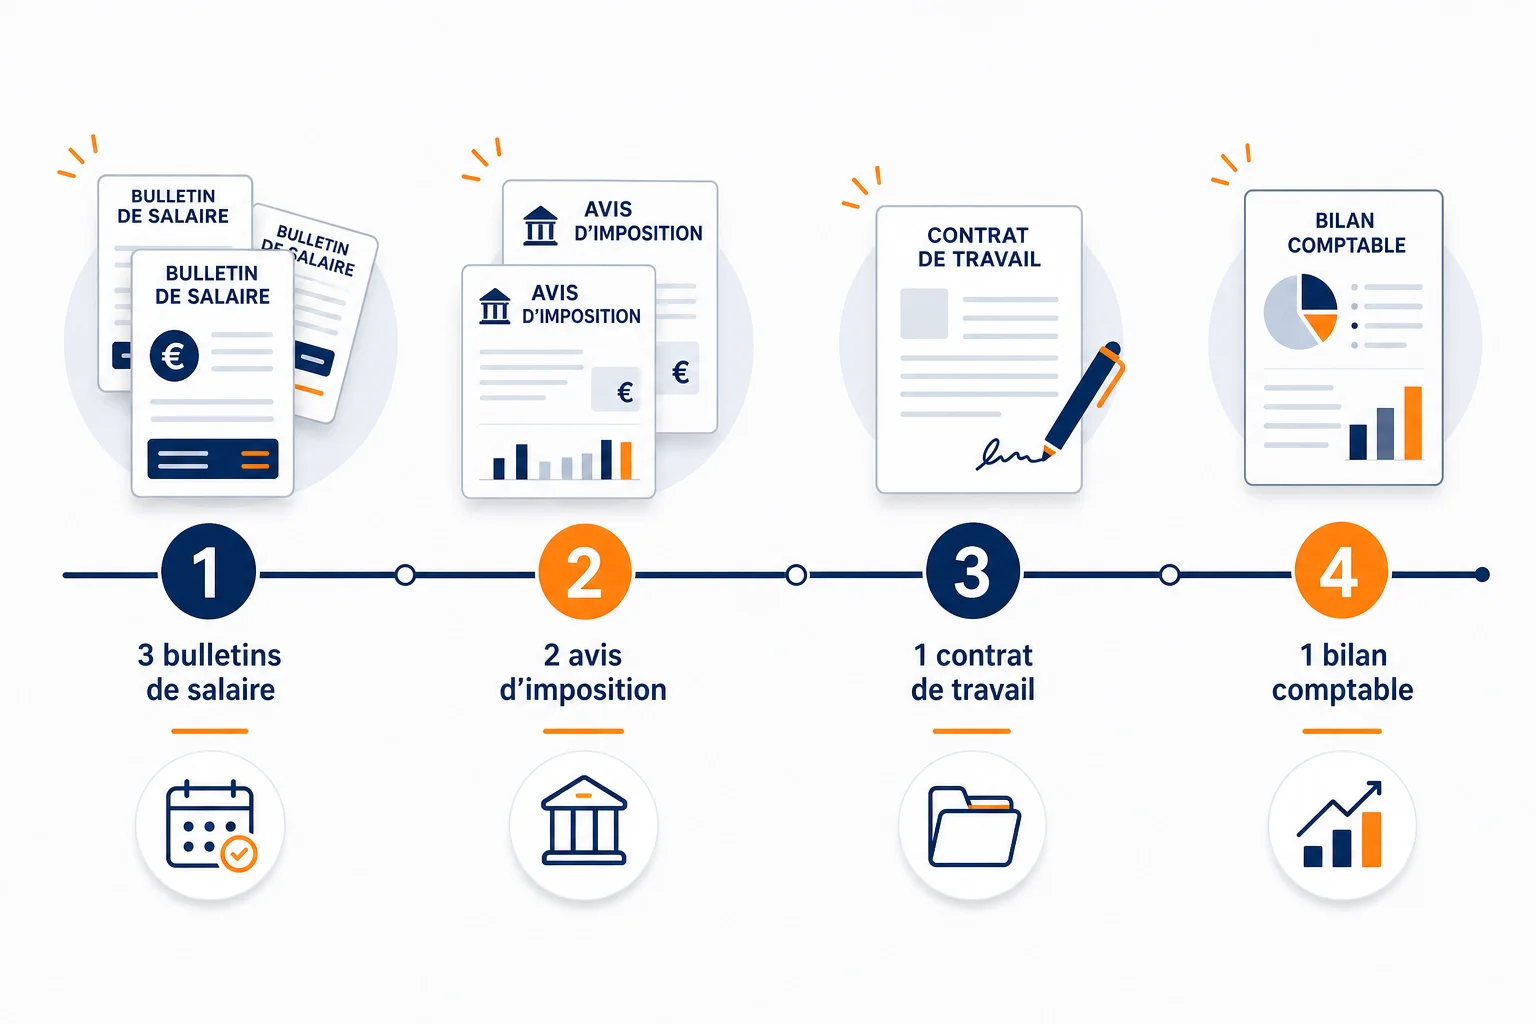
L’essentiel à retenir : un dossier de prêt immobilier complet repose sur quatre familles de pièces : identité, revenus, bien immobilier et épargne. En général, les banques exigent les trois derniers bulletins de salaire et les deux derniers avis d’imposition. Elles demandent aussi un justificatif d’apport personnel pour valider la capacité d’emprunt de l’emprunteur. En effet, un dossier incomplet ou mal organisé reste la première cause de retard dans l’obtention de l’accord de financement.
Le dossier prêt immobilier pièces à fournir regroupe l’ensemble des documents que la banque prêteuse réclame pour étudier une demande de crédit : pièce d’identité, justificatifs de revenus, documents liés au bien et relevés bancaires. Sans ces éléments, aucune étude sérieuse du dossier n’est possible. De ce fait, le délai d’obtention d’une offre de prêt s’allonge mécaniquement. La liste varie légèrement selon le profil (salarié, indépendant, fonctionnaire). Toutefois, le socle reste identique dans la quasi-totalité des établissements français.
Sommaire
- Qu’est-ce qu’un dossier de prêt immobilier et pourquoi le soigner
- Pièces d’identité et situation personnelle
- Justificatifs de revenus et situation professionnelle
- Documents relatifs au bien immobilier
- Relevés bancaires et justificatifs d’épargne
- Documents complémentaires selon le profil de l’emprunteur
- Check-list et conseils pour un dossier complet et sans erreur
| Catégorie de documents | Pièces principales demandées |
|---|---|
| Identité et situation familiale | Carte d’identité, justificatif de domicile, livret de famille |
| Revenus et activité professionnelle | Bulletins de salaire, avis d’imposition, contrat de travail |
| Bien immobilier | Compromis de vente, diagnostics techniques, plan de financement |
| Épargne et apport | Relevés bancaires, justificatifs d’apport personnel |
| Crédits en cours | Tableaux d’amortissement, relevés de prêts existants |
| Assurance et garantie | Attestation d’assurance emprunteur, dossier de garantie bancaire |
Qu’est-ce qu’un dossier de prêt immobilier et pourquoi le soigner
Un dossier de prêt immobilier, c’est la carte d’identité financière de l’emprunteur aux yeux de la banque. Chaque pièce transmise sert à vérifier un point précis : identité, stabilité professionnelle, régularité des revenus, cohérence du projet. Ensuite, la banque croise ces informations pour calculer le taux d’endettement et estimer le risque de défaut de paiement.
Pourquoi tant de rigueur ? Parce qu’un crédit immobilier engage l’établissement prêteur sur quinze, vingt ou vingt-cinq ans. En effet, un dossier bâclé n’inspire pas confiance, même si le projet est solide sur le papier. Un dossier complet dès le premier rendez-vous accélère généralement l’étude du financement de plusieurs semaines.
Avant même de monter le dossier, il est utile de passer par une simulation de prêt pour cerner sa capacité d’emprunt réelle. Cette étape évite de présenter un projet surdimensionné par rapport aux revenus déclarés. C’est d’ailleurs l’une des premières causes de refus en agence.
Par ailleurs, un courtier immobilier peut préparer le dossier en amont, en vérifiant la cohérence des pièces avant transmission à plusieurs banques. Cette méthode limite les allers-retours et les demandes complémentaires qui, sinon, rallongent le délai d’obtention de l’accord.
Pièces d’identité et situation personnelle
D’abord, la banque vérifie toujours qui emprunte. Cette étape paraît formelle, mais elle conditionne la suite : une incohérence sur l’état civil peut bloquer le dossier plusieurs jours.
Carte d’identité ou passeport en cours de validité
La pièce doit être en cours de validité à la date de dépôt du dossier. En général, une copie recto-verso suffit. Cependant, certains établissements demandent l’original lors du rendez-vous de signature de l’offre de prêt.
Justificatif de domicile récent
Facture d’énergie, de téléphone fixe ou quittance de loyer datée de moins de trois mois : ce document confirme l’adresse actuelle. Il sert aussi à la constitution du dossier de compromis de vente lorsque le bien visé est déjà identifié.
Livret de famille, contrat de mariage ou PACS
Ces pièces renseignent le régime matrimonial, un élément déterminant pour la répartition de la propriété et de la responsabilité du remboursement. Par ailleurs, pour un achat en couple non marié, la banque demande en plus une convention d’indivision précisant la quote-part de chacun.
Justificatifs de revenus et situation professionnelle
C’est le cœur du dossier. La banque y vérifie la régularité et la pérennité des ressources pour calculer la mensualité supportable.
Bulletins de salaire des 3 derniers mois
Ils permettent de vérifier le salaire net avant impôt, base du calcul du taux d’endettement. En revanche, une prime exceptionnelle ou des heures supplémentaires ponctuelles ne sont généralement pas intégrées au calcul.
Avis d’imposition des 2 dernières années
Ce document recoupe les revenus déclarés avec les bulletins de salaire. En cas d’écart notable entre les deux sources, le conseiller demande systématiquement une explication.
Contrat de travail ou attestation employeur
Un CDI confirmé hors période d’essai rassure davantage qu’un CDD, mais ce n’est pas un obstacle. Une attestation employeur récente précisant l’ancienneté et la nature du contrat complète utilement le dossier.
Bilans comptables pour les indépendants
Pour un prêt immobilier en auto-entrepreneur ou toute activité non salariée, deux à trois bilans comptables sont demandés. Une attestation de l’expert-comptable est parfois requise en plus. De même, les professions libérales suivent une logique similaire, avec une moyenne des revenus calculée sur plusieurs exercices.
Documents relatifs au bien immobilier
Ces pièces renseignent la banque sur l’objet du financement. En effet, sans elles, impossible de chiffrer précisément le montant du prêt et la garantie bancaire associée.
Compromis ou promesse de vente
Ce document fixe le prix, les conditions suspensives et la date limite d’obtention du financement. Il doit ensuite être transmis à la banque dès sa signature, afin d’enclencher l’étude du dossier.
Diagnostics techniques obligatoires
DPE, amiante, plomb, termites selon la zone géographique : ces diagnostics doivent figurer dans le dossier de vente. Depuis la réforme du DPE, certains biens mal classés voient leur financement conditionné à un plan de travaux.
Plan de financement détaillé
Il détaille le prix du bien, les frais de notaire, l’apport et le montant emprunté. Par ailleurs, ce document, souvent préparé avec un courtier, sert de base à la négociation du taux auprès de plusieurs établissements.
Relevés bancaires et justificatifs d’épargne
La banque veut voir comment l’argent circule sur les comptes avant d’accorder sa confiance. Un compte mal tenu peut compromettre un dossier même avec de bons revenus.
Relevés des 3 derniers mois
Découverts répétés, jeux d’argent fréquents ou incidents de paiement sont scrutés de près. Trois mois de relevés sans incident renforcent nettement la crédibilité du dossier.
Justificatifs d’apport personnel
Livret A, épargne salariale, donation familiale ou vente d’un bien antérieur : chaque source doit être tracée et justifiée. Le niveau d’apport personnel minimum influence directement le taux proposé et les conditions de garantie bancaire demandées.
Documents complémentaires selon le profil de l’emprunteur
Certains profils ou situations particulières nécessitent des pièces supplémentaires que les banques réclament en seconde phase d’étude.
Tableau d’amortissement des crédits en cours
Crédit auto, prêt étudiant ou crédit à la consommation : chaque engagement existant pèse sur le taux d’endettement. Un rachat ou un regroupement avant la demande peut parfois améliorer la capacité d’emprunt. Ce guide détaille les erreurs à éviter lors d’un rachat de crédit.
Attestation d’assurance emprunteur
Obligatoire dans la quasi-totalité des cas, cette assurance couvre le décès, l’invalidité et parfois la perte d’emploi. Depuis l’entrée en vigueur de la loi Lemoine, il est possible de changer d’assurance emprunteur à tout moment. Ainsi, cette option permet souvent de réduire le coût total du crédit.
Check-list et conseils pour un dossier complet et sans erreur
Un dossier solide ne se résume pas à une pile de documents : l’ordre, la lisibilité et la cohérence comptent autant que le contenu.
Les erreurs fréquentes à éviter
- Transmettre des relevés bancaires incomplets ou coupés
- Oublier de justifier un virement important ou atypique
- Fournir un avis d’imposition périmé par rapport à l’année en cours
- Négliger la cohérence entre le plan de financement et l’apport réel
- Déposer un dossier incomplet pour gagner du temps
Astuces pour accélérer l’accord de prêt
- Rassembler toutes les pièces avant le premier rendez-vous bancaire
- Faire une simulation de prêt pour cadrer le montant demandé
- Comparer plusieurs offres via un courtier ou en direct
- Vérifier les dates de validité de chaque document transmis
Comparer les meilleurs taux de prêt immobilier reste utile une fois le dossier validé, car un accord de principe ne fige pas définitivement les conditions. Par ailleurs, pour les fonctionnaires, la simulation de prêt fonctionnaire suit une logique spécifique liée à la stabilité de l’emploi public.
Pour toute question sur les pièces officielles exigées lors d’une demande de crédit, service-public.fr détaille les justificatifs réglementaires. De son côté, economie.gouv.fr précise le cadre légal du crédit immobilier en France.
FAQ
Combien de temps garder son dossier de prêt immobilier ?
Il est recommandé de conserver l’offre de prêt et les justificatifs associés pendant toute la durée du crédit. Idéalement, gardez-les aussi quelques années après le remboursement intégral.
Peut-on déposer un dossier incomplet pour gagner du temps ?
Non, un dossier incomplet est généralement mis en attente par la banque, ce qui allonge le délai de réponse au lieu de l’accélérer.
Faut-il refaire le dossier pour chaque banque sollicitée ?
Les pièces restent identiques d’une banque à l’autre, mais certains établissements demandent des formulaires internes spécifiques en plus du socle commun.
Un CDD permet-il d’obtenir un crédit immobilier ?
Oui, mais la banque demandera souvent un historique professionnel plus long ou un co-emprunteur pour sécuriser le dossier (conditions susceptibles d’évoluer selon les établissements).
Le courtier a-t-il besoin des mêmes documents que la banque ?
Oui, le courtier immobilier constitue un dossier identique qu’il transmet ensuite à plusieurs banques partenaires pour comparer les offres de prêt.