L’essentiel à retenir : une place de parking ou un box est un investissement accessible, simple à gérer et peu exposé aux impayés, car le bail est libre et l’expulsion d’un locataire défaillant est plus simple que pour un logement. Le rendement brut varie le plus souvent entre 4 et 8 % selon la ville et l’emplacement, avant charges et impôts. Les risques : vacance, baisse de la demande liée aux politiques de mobilité, charges de copropriété, et revente parfois lente.
Sommaire
- Pourquoi investir dans un parking ?
- Prix d’achat
- Calculer la rentabilité
- Fiscalité
- Les risques
- Bien choisir son emplacement
- FAQ
Pourquoi investir dans un parking ?
- Un ticket d’entrée réduit : de quelques milliers d’euros en ville moyenne à plusieurs dizaines de milliers dans les grandes métropoles.
- Une gestion simple : peu d’entretien, pas de diagnostics obligatoires comme pour un logement.
- Un bail libre : durée, loyer et préavis fixés par le contrat (Code civil).
- Un faible risque d’impayés : le dépôt de garantie et la récupération rapide du bien limitent les pertes.
Prix d’achat
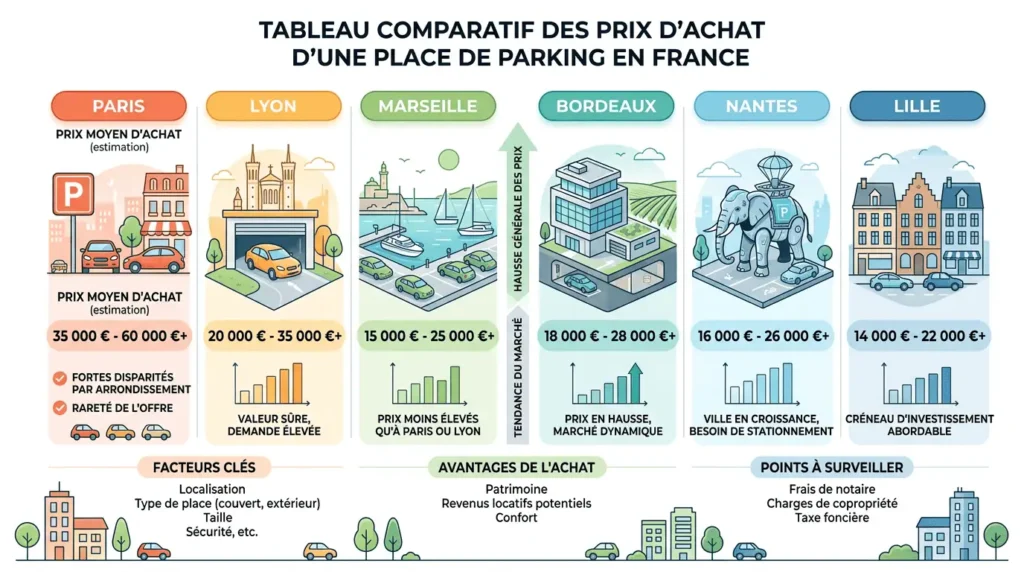
Les prix dépendent fortement de la ville, du quartier et du type de bien : place extérieure, place en sous-sol, box fermé (plus cher, mais plus demandé). Les centres des grandes villes, où le stationnement en voirie est rare et cher, offrent la meilleure demande mais les prix les plus élevés. Consultez les ventes récentes (base DVF) et les annonces locales pour juger le prix.
Calculer la rentabilité
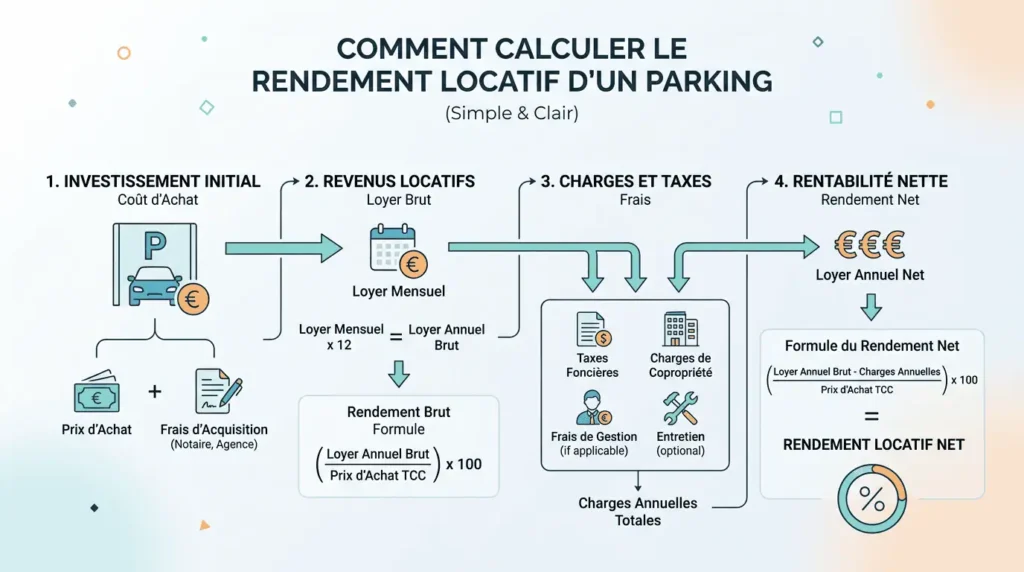
Exemple : box acheté 20 000 €, frais de notaire environ 2 500 € (proportionnellement élevés sur les petits montants), loué 100 € par mois.
- Rendement brut : 1 200 ÷ 20 000 = 6 %.
- Charges annuelles : taxe foncière 150 €, copropriété 120 €, assurance 40 €, provision vacance 100 €, soit 410 €.
- Rendement net : (1 200 − 410) ÷ 22 500 = 3,5 %.
Voir notre guide du rendement locatif.
Fiscalité
- Les loyers d’un parking loué nu sont des revenus fonciers : micro-foncier (abattement de 30 %) jusqu’à 15 000 € de loyers, ou régime réel. Voir micro-foncier ou réel.
- La location de parkings peut être soumise à la TVA dans certains cas (parking aménagé avec services), contrairement au cas général.
- La plus-value à la revente suit le régime des plus-values immobilières.
- Un parking loué avec un logement au même locataire suit les règles du bail d’habitation.
Les risques
- La vacance, en cas de faible demande dans l’immeuble ou le quartier.
- L’évolution des mobilités : développement des transports en commun, zones à faibles émissions, baisse de la possession automobile en centre-ville.
- Les charges de copropriété et les travaux (étanchéité, mise aux normes de ventilation et de sécurité incendie, bornes de recharge).
- La revente, qui peut prendre du temps.
Bien choisir son emplacement
- Un quartier dense, avec peu de stationnement en voirie et du stationnement payant.
- Une résidence où peu de logements ont une place.
- Un accès facile et sécurisé (portail, badge, éclairage). Voir notre article sur l’éclairage des parkings.
- Des dimensions suffisantes pour les véhicules actuels.
- La possibilité d’installer une borne de recharge, de plus en plus recherchée.
FAQ
Quel rendement pour un parking ?
Souvent 4 à 8 % brut selon la ville, moins après charges et impôts.
Faut-il un bail écrit ?
Ce n’est pas obligatoire, mais fortement recommandé (durée, loyer, préavis, usage).
Peut-on financer un parking à crédit ?
Oui, certaines banques le font, mais les petits montants intéressent moins les établissements.
Cet article est informatif et ne constitue pas un conseil en investissement.
Sources : impots.gouv.fr (revenus fonciers, plus-values immobilières) ; Code civil (louage de choses) ; base DVF (prix des ventes). Vérifié en octobre 2026.