Investir en sci ou nom propre : comment bien choisir en 2026
L’essentiel à retenir : Investir en SCI ou nom propre dépend avant tout du nombre d’investisseurs, de l’objectif de transmission et du régime fiscal visé. La SCI organise la gestion collective d’un bien et facilite la transmission de patrimoine, mais elle engage les associés sur une responsabilité indéfinie et génère des frais de structure. L’achat en nom propre reste plus simple et moins coûteux pour un investissement locatif porté par une seule personne, au prix d’une protection patrimoniale plus limitée.
Sommaire
- Investir en SCI ou nom propre : comprendre les deux options
- Fiscalité : SCI à l’IR, SCI à l’IS ou nom propre
- Les avantages de la SCI pour investir dans l’immobilier
- Les limites et contraintes de la SCI
- Nom propre : simplicité mais moins de protection
- Quel choix selon votre profil et votre projet
- Créer sa SCI : étapes clés et erreurs à éviter
- FAQ : les questions fréquentes sur SCI et nom propre
| Critère | Ce qu’il faut savoir |
|---|---|
| Formalités de création | La SCI exige des statuts, une immatriculation au RCS et une annonce légale ; le nom propre ne demande aucune formalité de société. |
| Responsabilité | Les associés répondent des dettes sociales sur leur patrimoine personnel, à proportion de leurs parts ; en nom propre, l’acquéreur est seul engagé. |
| Fiscalité des loyers | SCI à l’IR : revenus fonciers imposés chez les associés. SCI à l’IS : imposition au taux des sociétés. Nom propre : micro-foncier ou réel. |
| Plus-value de revente | SCI à l’IR et nom propre bénéficient des abattements pour durée de détention ; la SCI à l’IS n’en profite pas. |
| Transmission | La SCI permet une transmission progressive des parts ; le nom propre impose une transmission du bien en bloc. |
| Gestion à plusieurs | La SCI organise la gouvernance via un gérant ; l’indivision en nom propre impose l’unanimité pour les décisions importantes. |
Investir en SCI ou nom propre : comprendre les deux options
Avant de trancher, il faut comprendre ce qui distingue réellement ces deux montages sur le plan patrimonial et fiscal. Les deux permettent d’acquérir un bien locatif, mais ils n’offrent ni la même protection, ni la même fiscalité, ni la même souplesse de transmission.
Qu’est-ce qu’une SCI et comment fonctionne-t-elle
La société civile immobilière permet à plusieurs associés de détenir et gérer un ou plusieurs biens via des parts sociales. Chaque associé possède une fraction du capital, proportionnelle à son apport, et participe aux décisions selon les règles fixées dans les statuts de SCI.
Un gérant, désigné par les associés, assure la gestion quotidienne : encaissement des loyers, paiement des charges, entretien du bien. Ce fonctionnement collégial convient particulièrement aux projets familiaux.
L’investissement en nom propre : définition et fonctionnement
Investir en nom propre signifie acheter un bien directement, sans interposition de société. L’acquéreur figure seul (ou en indivision) sur l’acte de vente et reste pleinement responsable des décisions de gestion.
Ce mode d’acquisition reste le plus répandu pour un premier investissement locatif : il ne demande aucune formalité de création d’entreprise et facilite l’accès au crédit immobilier classique.

Fiscalité : SCI à l’IR, SCI à l’IS ou nom propre
Le choix fiscal pèse souvent plus lourd dans la rentabilité que la forme juridique elle-même. Trois régimes coexistent : le régime IR de la SCI, le régime IS de la SCI, et l’imposition classique du nom propre.
Imposition des revenus locatifs selon le régime
Une SCI soumise à l’impôt sur le revenu est fiscalement transparente : chaque associé déclare sa quote-part de revenus fonciers, selon le régime micro-foncier ou réel. C’est le fonctionnement par défaut de la SCI.
Une SCI à l’IS est imposée comme une société, au taux réduit jusqu’à un certain seuil de bénéfice puis au taux normal au-delà (montant à vérifier sur le site officiel). Elle permet d’amortir le bien, ce qui réduit l’assiette imposable, mais les loyers distribués subissent ensuite une seconde imposition au titre des dividendes.
En nom propre, les loyers relèvent du micro-foncier ou du réel, avec un abattement forfaitaire sous un plafond de recettes annuelles (montant à vérifier sur le site officiel).
Imposition des plus-values à la revente
La plus-value immobilière d’une SCI à l’IR ou d’un propriétaire en nom propre suit le régime des particuliers : exonération progressive selon la durée de détention, totale pour l’impôt sur le revenu après plusieurs années.
À l’inverse, une SCI à l’IS applique le régime des plus-values professionnelles : la valeur nette comptable, après amortissements déduits, sert de base de calcul, sans abattement pour durée de détention. La facture fiscale à la revente peut s’avérer nettement plus salée qu’en nom propre.
Ce point mérite d’être souligné : une SCI à l’IS optimise souvent la fiscalité courante des loyers, mais pénalise la revente à moyen terme.
Les avantages de la SCI pour investir dans l’immobilier
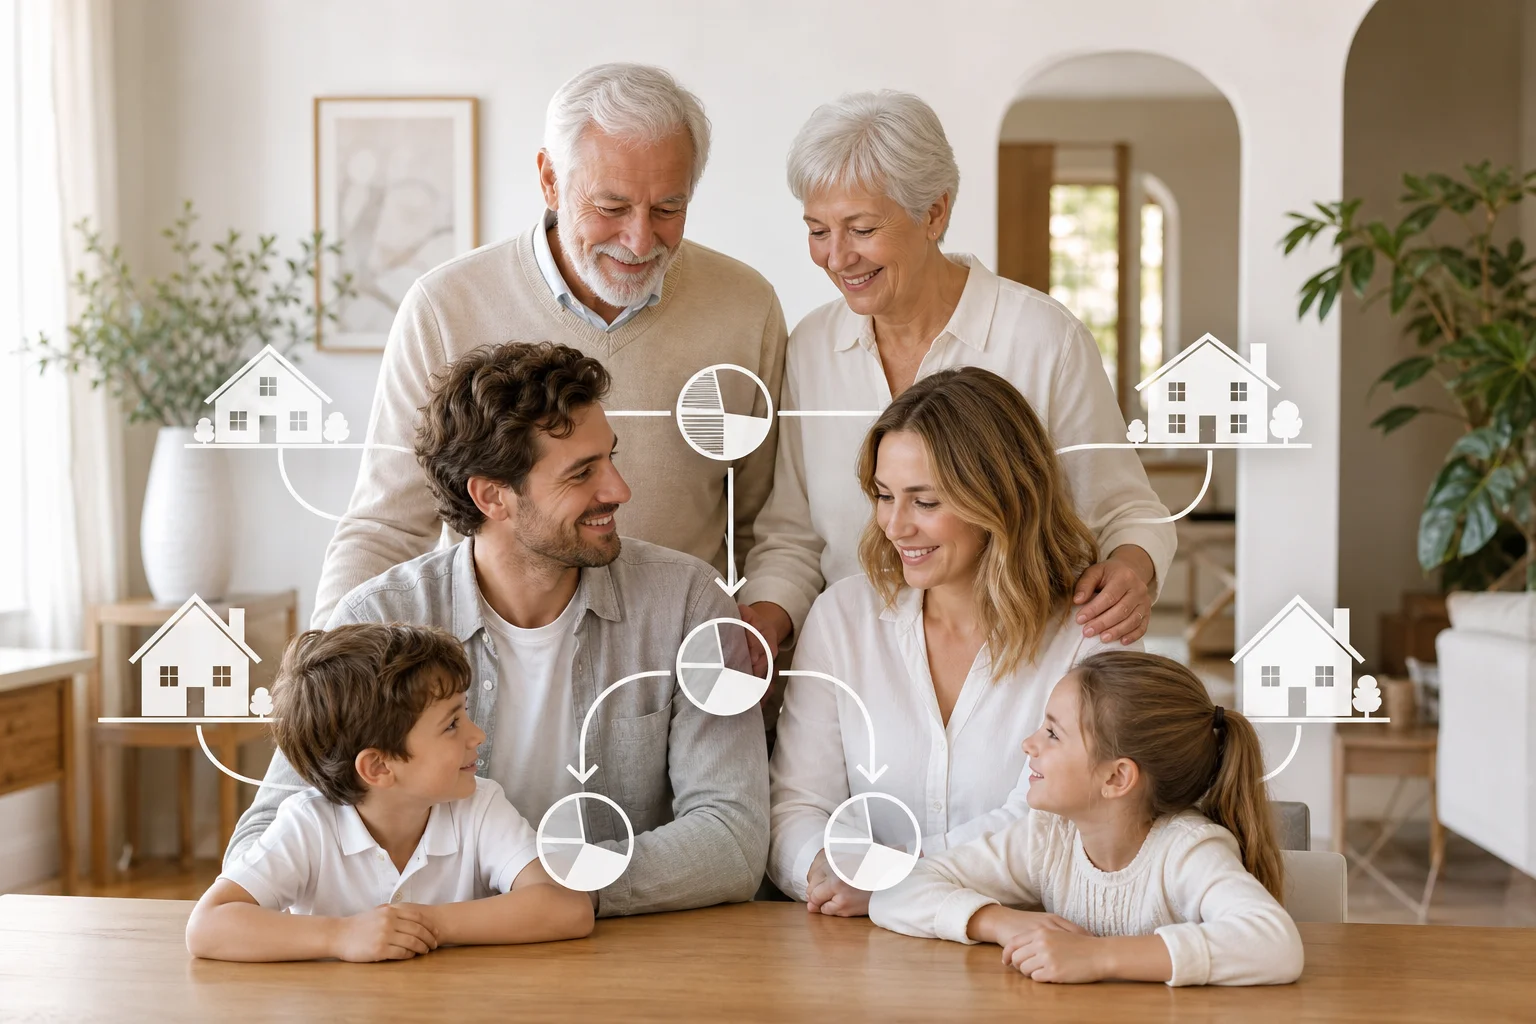
La société civile immobilière séduit avant tout pour sa capacité à organiser la protection du patrimoine et la transmission sur plusieurs générations, deux objectifs rarement atteints avec un achat classique.
Transmission et gestion patrimoniale facilitée
Transmettre des parts sociales permet de profiter d’abattements fiscaux renouvelables sur les donations, plutôt que de transmettre le bien en une fois. Cette mécanique facilite une transmission de patrimoine progressive et maîtrisée.
La SCI se combine efficacement avec un démembrement de propriété : les parents conservent l’usufruit et les revenus, tout en transmettant la nue-propriété aux enfants. Ce montage est détaillé dans ce guide sur la nue-propriété.
Souplesse de gestion entre associés
Contrairement à l’indivision, où chaque décision importante exige l’unanimité, les statuts de SCI peuvent prévoir une majorité simple pour la gestion courante. Cela évite les blocages fréquents en couple ou en famille.
- Répartition libre des parts selon l’apport de chaque associé
- Désignation d’un gérant unique pour fluidifier les décisions
- Entrée ou sortie d’un associé sans dissoudre la structure
- Séparation claire entre patrimoine professionnel et patrimoine personnel
Cette gouvernance structurée explique pourquoi la SCI reste un outil privilégié dans une stratégie d’investissement immobilier de long terme.
Les limites et contraintes de la SCI
La SCI a un coût, et ce coût est trop souvent sous-estimé au moment de la création. Franchement, beaucoup d’investisseurs découvrent la facture complète une fois la structure déjà immatriculée.
Coûts de création et de gestion
Rédaction des statuts, publication d’une annonce légale, immatriculation au registre du commerce : la création d’une SCI engage des frais que le nom propre n’impose jamais. S’y ajoute chaque année la tenue d’une comptabilité, souvent confiée à un expert-comptable pour une SCI à l’IS.
Ces coûts récurrents doivent être mis en balance avec le montant des loyers perçus : pour un petit investissement, ils peuvent réduire sensiblement la rentabilité nette.
Responsabilité des associés
Contrairement à une idée répandue, la SCI ne protège pas totalement le patrimoine personnel. Les associés supportent une responsabilité indéfinie à l’égard des créanciers, proportionnelle à leur part du capital, mais non limitée à leur apport.
Concrètement, si la SCI ne peut rembourser un prêt bancaire, les créanciers peuvent poursuivre les associés sur leurs biens personnels, après avoir tenté de se faire payer sur le patrimoine social. C’est un point que beaucoup de porteurs de projet ignorent à la signature des statuts.
La SCI organise la gestion collective du bien, mais elle ne constitue pas un bouclier absolu contre les créanciers.
Nom propre : simplicité mais moins de protection
Le nom propre reste la voie choisie par la majorité des primo-investisseurs, pour une raison simple : sa simplicité administrative n’a pas d’équivalent.
Avantages de l’investissement en nom propre
Acheter directement un bien locatif ne demande ni statuts, ni comptabilité annuelle, ni immatriculation. L’investisseur accède plus facilement au crédit classique, les banques étant généralement plus familières avec ce schéma qu’avec un financement porté par une SCI.
Le régime fiscal du micro-foncier ou du LMNP selon la nature de la location offre des abattements simples à calculer, sans montage complexe.
Inconvénients et risques patrimoniaux
Le revers de cette simplicité, c’est l’absence de cloisonnement entre le bien et le reste du patrimoine personnel. En cas de difficulté financière, les créanciers peuvent saisir directement le logement, sans filtre sociétaire.
La transmission pose aussi problème : transmettre un bien en nom propre implique une donation ou une succession en bloc, souvent moins souple qu’une transmission de parts échelonnée. L’indivision entre héritiers, fréquente après un décès, génère par ailleurs des blocages décisionnels bien documentés par les services publics en matière de droit successoral, notamment sur service-public.fr.
Un investissement en nom propre convient surtout à un projet simple, porté par une seule personne, sans ambition de transmission complexe.
Quel choix selon votre profil et votre projet
Le bon choix dépend moins de préférences personnelles que de la structure réelle du projet : nombre d’investisseurs, horizon de détention, objectif de transmission.
Investir seul en location
Pour un investisseur solo qui vise un investissement locatif classique sur un ou deux biens, le nom propre reste souvent le choix le plus rationnel. Les coûts de structure d’une SCI ne se justifient pas toujours face à un patrimoine encore modeste, surtout tant que le calcul de la rentabilité locative n’intègre pas de surcoût de gestion.
Une exception existe : l’investisseur déjà soumis à l’impôt sur la fortune immobilière peut trouver dans la SCI à l’IS un outil pour organiser différemment la détention de son patrimoine, sous réserve d’une analyse chiffrée précise.
Investir à plusieurs ou en famille
Dès que plusieurs personnes financent un projet ensemble, qu’il s’agisse d’un couple non marié, de parents et enfants ou d’amis investisseurs, la SCI prend tout son sens. Elle évite les écueils de l’indivision, notamment lors d’un achat immobilier en couple non marié.
Ce montage facilite également l’entrée progressive de nouveaux associés, par exemple lorsqu’un enfant souhaite rejoindre un projet familial sans racheter l’intégralité du bien existant.
Créer sa SCI : étapes clés et erreurs à éviter
Créer une société civile immobilière suit un parcours balisé, mais certaines erreurs reviennent régulièrement chez les investisseurs pressés.
- Rédiger des statuts de SCI sur mesure, en précisant les règles de majorité et les modalités de cession de parts
- Déterminer le capital social et la répartition des apports entre associés
- Choisir entre le régime IR et le régime IS, un choix souvent irréversible une fois l’option pour l’IS exercée
- Publier une annonce légale de constitution dans un journal habilité
- Immatriculer la SCI au registre du commerce et des sociétés pour obtenir son numéro Siren
L’erreur la plus fréquente consiste à recopier des statuts types trouvés en ligne sans les adapter au projet réel. Une clause d’agrément mal rédigée peut, par exemple, bloquer la sortie d’un associé pendant des années.
Autre piège classique : opter pour l’IS sans avoir simulé l’impact sur la plus-value de revente. Ce choix fiscal engage la structure durablement, et revenir en arrière n’est généralement plus possible. Les démarches officielles de création sont détaillées sur economie.gouv.fr.
FAQ : les questions fréquentes sur SCI et nom propre
Peut-on changer d’avis après avoir choisi le régime IS pour sa SCI ?
Non, l’option pour l’impôt sur les sociétés est irrévocable une fois exercée. C’est pourquoi une simulation chiffrée avant la création reste indispensable, notamment sur l’impact à la revente.
Une SCI protège-t-elle réellement des créanciers personnels ?
Partiellement. La SCI isole le bien immobilier au sein d’un patrimoine social distinct, mais les associés restent tenus des dettes sociales sur leurs biens personnels, en proportion de leurs parts.
Faut-il forcément un notaire pour créer une SCI ?
Non, la rédaction des statuts peut se faire sans notaire, sauf si un bien immobilier est apporté en nature au capital de la société, auquel cas l’acte notarié devient obligatoire.
La SCI est-elle intéressante pour un seul investisseur ?
Rarement, sauf objectif précis de transmission ou d’optimisation de l’IFI. Pour un projet solo classique, le nom propre reste généralement plus simple et moins coûteux à gérer.
Peut-on transformer un bien détenu en nom propre en apport à une SCI ?
Oui, mais cette opération s’apparente à une vente et déclenche potentiellement une imposition sur la plus-value, en plus des frais de mutation. Une étude préalable avec un professionnel est recommandée.