L’essentiel à retenir : devenir rentier immobilier suppose de générer des revenus passifs supérieurs à son train de vie grâce à un patrimoine immobilier locatif, en s’appuyant sur l’effet de levier du crédit plutôt que sur un capital de départ colossal. Le montant à investir varie fortement selon la ville, le type de bien et la stratégie choisie (locatif classique, SCPI, crowdfunding), mais un cash-flow immobilier positif reste l’objectif numéro un. La fiscalité, le statut juridique et la gestion locative déterminent ensuite la rentabilité réelle sur le long terme.
Sommaire
- Qu’est-ce qu’un rentier immobilier ?
- Combien faut-il investir pour devenir rentier immobilier ?
- Quelles stratégies pour devenir rentier grâce à l’immobilier ?
- Quel statut juridique choisir pour optimiser sa rente ?
- Comment devenir rentier immobilier en partant de rien ?
- Financement et fiscalité : les clés d’une rente durable
- Quelles erreurs et risques éviter en devenant rentier immobilier ?
- Combien de temps faut-il pour vivre de ses loyers ?
| Stratégie | Caractéristique principale |
|---|---|
| Investissement locatif classique | Contrôle total du bien, gestion locative directe, effet de levier maximal |
| SCPI | Mutualisation des risques, gestion déléguée, ticket d’entrée réduit |
| Crowdfunding immobilier | Horizon court terme, rendement affiché élevé, capital non garanti |
| Nom propre | Simplicité administrative, fiscalité progressive selon régime choisi |
| SCI | Transmission facilitée, séparation patrimoine personnel et professionnel |
Qu’est-ce qu’un rentier immobilier ?
Un rentier immobilier est une personne qui perçoit des revenus passifs issus de biens locatifs, suffisants pour couvrir ses dépenses courantes sans dépendre d’un salaire. Concrètement, cela signifie que les loyers encaissés, une fois les charges et le crédit déduits, financent le mode de vie du propriétaire.
Ce statut n’a rien de magique. Il repose sur un cash-flow immobilier positif et récurrent, construit patiemment via plusieurs biens ou parts de SCPI. Beaucoup confondent rente et fortune, alors que la vraie question est celle du flux mensuel disponible après impôts.
La démarche s’inscrit souvent dans une logique de préparation de la retraite, comme le détaille cet article sur comment préparer sa retraite grâce à l’immobilier. Pour devenir rentier immobilier, il faut donc raisonner en termes de flux de trésorerie, pas uniquement en valeur du patrimoine accumulé.
« Un rentier immobilier ne se définit pas par la valeur de son patrimoine, mais par le montant net qu’il perçoit chaque mois. »
Combien faut-il investir pour devenir rentier immobilier ?
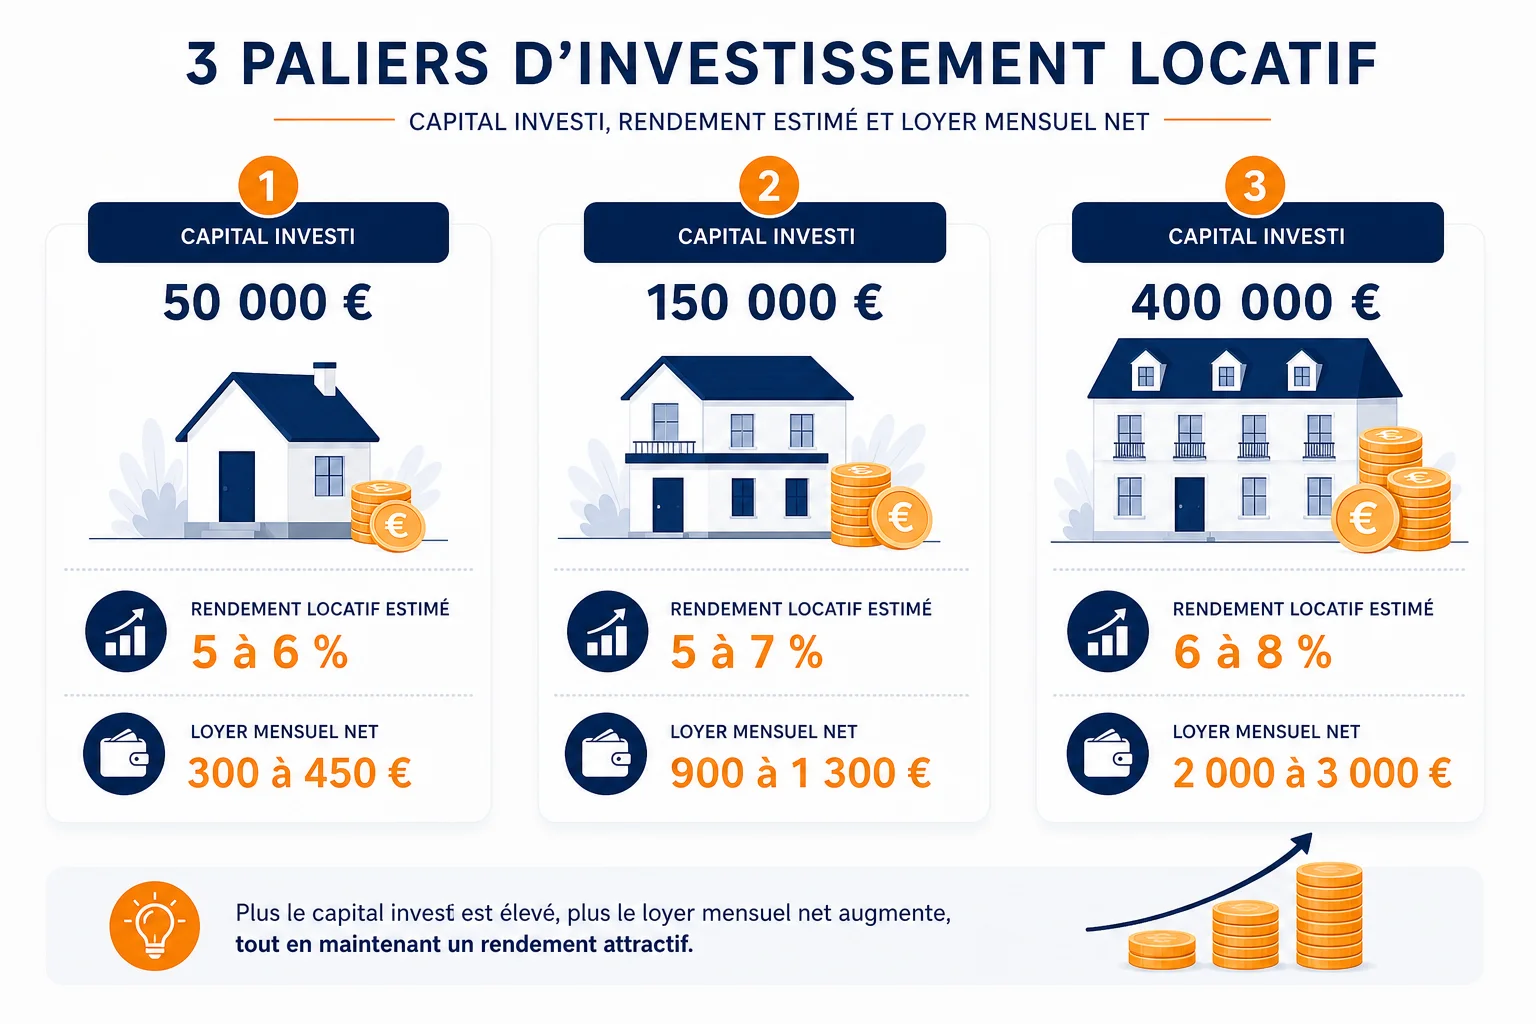
Il n’existe pas de seuil universel, mais un ordre de grandeur aide à se projeter. Pour viser un revenu complémentaire de 1 000 euros nets par mois, un capital investi compris entre 150 000 et 250 000 euros de biens locatifs (financés à crédit) constitue une base réaliste dans la majorité des villes moyennes françaises.
Ce montant varie selon la rentabilité locative visée, la localisation et le niveau de fiscalité applicable. Un studio à Saint-Étienne ne demande pas le même effort financier qu’un appartement à Lyon ou Bordeaux.
L’effet de levier du crédit immobilier change complètement l’équation : un apport de 20 000 à 30 000 euros suffit parfois à déclencher l’achat d’un bien à 150 000 euros, à condition que le dossier emprunteur soit solide. Pour évaluer sa marge de manœuvre, mieux vaut d’abord calculer sa capacité d’emprunt à deux salaires.
- Studio ou T2 en ville moyenne : 80 000 à 150 000 euros de capital investi
- Immeuble de rapport en zone détendue : 200 000 à 400 000 euros
- Parts de SCPI : à partir de quelques centaines d’euros par part
- Crowdfunding immobilier : tickets d’entrée dès 1 000 euros
Ces montants restent indicatifs et susceptibles d’évoluer selon les taux de crédit et le marché (conditions à vérifier au moment du projet).
Quelles stratégies pour devenir rentier grâce à l’immobilier ?
Plusieurs chemins mènent à la rente, et chacun implique un niveau d’implication différent. Le choix dépend du temps disponible, de l’appétence pour la gestion et du capital de départ.
L’investissement locatif classique
Acheter un appartement ou une maison pour le louer reste la voie la plus directe pour devenir rentier immobilier. Elle offre un contrôle total sur le bien, le choix du locataire et la possibilité de revaloriser le loyer.
Le revers de la médaille : la gestion locative demande du temps, et les vacances locatives ou impayés pèsent directement sur le cash-flow. Avant de se lancer, il est utile de calculer précisément son rendement locatif net de charges.
La SCPI
La SCPI permet d’investir dans l’immobilier sans gérer directement de bien. Une société de gestion collecte les loyers de centaines de biens et reverse des dividendes trimestriels aux porteurs de parts.
C’est une solution adaptée à ceux qui veulent des revenus passifs sans s’occuper de plomberie ou de relance de loyer. La fiscalité applicable mérite toutefois d’être anticipée, comme l’explique ce guide sur la fiscalité des SCPI.
Le crowdfunding immobilier
Le crowdfunding finance des opérations de promotion sur une durée courte, généralement 12 à 36 mois, avec un rendement affiché souvent supérieur aux autres placements. Le risque de perte en capital est réel et documenté par l’AMF, ce qui impose de diversifier les tickets sur plusieurs projets.
Quel statut juridique choisir pour optimiser sa rente ?
Le choix du cadre juridique influence directement le montant net perçu chaque mois. Deux options dominent le marché français pour structurer un projet visant à devenir rentier immobilier.
Détenir en nom propre
La détention en nom propre reste la solution la plus simple à mettre en place. Les loyers sont déclarés au régime micro-foncier ou au régime réel, selon le montant perçu et les charges déductibles.
Ce choix fiscal a des conséquences concrètes sur l’imposition finale, détaillées dans ce comparatif entre micro-foncier et régime réel. Pour un patrimoine limité à un ou deux biens, cette simplicité l’emporte souvent sur les avantages d’une structure plus complexe.
Créer une SCI
La SCI (société civile immobilière) devient pertinente à partir de plusieurs biens ou lorsque la transmission patrimoniale entre en jeu. Elle facilite la répartition des parts entre héritiers et évite l’indivision.
En contrepartie, la comptabilité se complexifie et des frais de gestion s’ajoutent chaque année. Le site officiel service-public.fr détaille les obligations déclaratives liées à ce statut.
Comment devenir rentier immobilier en partant de rien ?
Beaucoup pensent qu’il faut hériter ou disposer d’un gros apport pour se lancer. C’est faux dans la majorité des cas : le système bancaire français finance encore largement l’investissement locatif sur dossier solide.
Miser sur le temps et l’apprentissage
Le premier bien prend souvent plus de temps à trouver que les suivants. Comprendre le marché local, comparer les rendements et négocier le prix d’achat sont des compétences qui s’acquièrent en pratiquant, pas en théorie.
Franchement, la plupart des erreurs de débutant viennent d’un manque de préparation sur la fiscalité immobilière plutôt que sur le choix du bien lui-même.
Investir sans apport grâce au crédit
Certaines banques acceptent encore de financer 100 à 110 % d’un projet locatif, frais de notaire inclus, si le dossier prouve une capacité d’épargne résiduelle. Cette approche repose entièrement sur l’effet de levier : c’est la banque qui avance le capital, et le locataire qui rembourse via son loyer.
- Stabiliser ses revenus et limiter son taux d’endettement avant de démarcher les banques
- Cibler un premier bien à fort rendement plutôt qu’un bien de prestige
- Négocier le taux et l’assurance emprunteur séparément
- Réinvestir chaque cash-flow positif dans un second projet
Financement et fiscalité : les clés d’une rente durable
Le montage financier détermine la moitié du succès d’un projet visant à devenir rentier immobilier. Un bon taux de crédit immobilier, une durée adaptée et une assurance négociée font souvent la différence entre un cash-flow positif et négatif.
Côté fiscalité, le statut LMNP (loueur en meublé non professionnel) permet d’amortir le bien et de réduire fortement l’imposition sur les loyers perçus. Ce mécanisme reste l’un des leviers les plus efficaces pour optimiser sa fiscalité immobilière, comme l’explique ce guide sur la déclaration LMNP.
L’administration fiscale française détaille l’ensemble des régimes applicables aux revenus fonciers sur impots.gouv.fr, une ressource utile avant tout arbitrage entre location nue et meublée.
Un cash-flow positif dépend autant du taux de crédit négocié que du régime fiscal choisi.
Quelles erreurs et risques éviter en devenant rentier immobilier ?
Le risque locatif le plus fréquent reste l’impayé de loyer, qui peut assécher un cash-flow en quelques mois. Une assurance loyers impayés limite cette exposition, moyennant une cotisation annuelle.
Autre piège classique : surestimer le loyer potentiel lors de l’achat. Un rendement affiché trop optimiste masque souvent des charges de copropriété ou des travaux non pris en compte.
Ce que beaucoup ignorent aussi, c’est le poids de la vacance locative sur la rentabilité réelle. Un mois sans locataire représente déjà près de 8 % du loyer annuel perdu.
- Négliger le diagnostic technique du bien avant achat
- Sous-estimer les charges de copropriété et la taxe foncière
- Concentrer tout son capital sur un seul bien ou une seule ville
- Ignorer l’impact de la fiscalité sur le rendement net réel
Pour approfondir ces pièges spécifiques, ce dossier complémentaire sur comment devenir rentier immobilier détaille des cas concrets de projets mal calibrés.
Combien de temps faut-il pour vivre de ses loyers ?
La réponse dépend du rythme d’acquisition, mais un ordre de grandeur se dégage des parcours observés sur le marché français : entre 10 et 20 ans sont généralement nécessaires pour construire un patrimoine immobilier générant une rente complète.
Ce délai se raccourcit nettement si l’investisseur réinvestit systématiquement son cash-flow et accepte de s’endetter à nouveau à chaque opération rentable. À l’inverse, viser uniquement des biens en centre-ville cher rallonge mécaniquement le parcours vers l’indépendance financière.
Pour situer son propre horizon, il reste utile de comparer les opportunités du marché actuel via ce panorama de l’investissement immobilier en 2026. Le temps reste, avec le capital, la variable la plus déterminante pour devenir rentier immobilier.
Chiffres clés
- Un mois de vacance locative représente environ 8 % du loyer annuel perdu sur un bien donné
- La majorité des parcours de rentiers immobiliers s’étalent sur une dizaine à une vingtaine d’années d’accumulation
- Le ticket d’entrée en SCPI démarre généralement à quelques centaines d’euros par part
- Un apport de 15 à 20 % du prix d’achat reste souvent demandé par les banques pour un investissement locatif
FAQ
Faut-il être riche pour devenir rentier immobilier ?
Non. L’effet de levier du crédit permet de démarrer avec un apport limité, à condition d’avoir un dossier emprunteur solide et un projet locatif rentable dès le premier bien.
Quel rendement locatif viser pour vivre de ses loyers ?
Un rendement brut supérieur à 6 % constitue une base saine dans la plupart des villes moyennes françaises, une fois les charges et la fiscalité déduites du calcul.
La SCPI suffit-elle à devenir rentier immobilier ?
Elle peut y contribuer fortement en complément d’autres revenus, mais son rendement dépend de la société de gestion choisie et reste soumis aux fluctuations du marché immobilier professionnel.
Quelle différence entre patrimoine immobilier et rente immobilière ?
Le patrimoine mesure la valeur totale des biens détenus, alors que la rente correspond au flux de trésorerie net perçu chaque mois après charges, crédit et impôts.
Le statut LMNP est-il indispensable pour optimiser sa rente ?
Il n’est pas obligatoire, mais il reste l’un des leviers fiscaux les plus efficaces pour réduire l’imposition des loyers meublés et améliorer le cash-flow net.