
L’essentiel à retenir : le prêt action logement 2026 conditions s’adresse aux salariés d’entreprises privées de 10 salariés ou plus. Il est soumis à des plafonds de ressources qui varient selon la zone géographique du logement. Ce prêt à taux préférentiel finance l’achat d’une résidence principale, neuve ou ancienne vendue par un organisme HLM. Son montant peut atteindre 40 000 € (à vérifier sur le site officiel), avec une durée de remboursement de 25 ans maximum. Il se cumule avec le PTZ et d’autres aides. Toutefois, il suppose de passer par l’organisme collecteur lié à l’employeur.
Sommaire
- Qu’est-ce que le prêt Action Logement ?
- Qui peut bénéficier du prêt Action Logement en 2026 ?
- Quelles sont les conditions d’éligibilité au prêt en 2026 ?
- Quels logements peut-on financer avec ce prêt ?
- Quel est le montant, le taux et la durée du prêt en 2026 ?
- Peut-on cumuler le prêt Action Logement avec d’autres aides ?
- Comment faire une demande de prêt Action Logement ?
| Critère | Détail |
|---|---|
| Public visé | Salarié secteur privé, entreprise de 10 salariés et plus |
| Logement concerné | Résidence principale, neuve ou ancienne HLM |
| Plafonds de ressources | Variables selon la zone (A, B1, B2, C) |
| Taux d’intérêt | Taux préférentiel fixe, bien inférieur au marché |
| Durée de remboursement | Jusqu’à 25 ans |
| Organisme gestionnaire | Organisme collecteur agréé Action Logement |
Qu’est-ce que le prêt Action Logement ?
Le prêt Action Logement, parfois encore appelé « prêt 1 % logement » par habitude, désigne un financement complémentaire. Il est distribué par un organisme collecteur partenaire des entreprises. Il ne remplace jamais un crédit immobilier classique. En revanche, il vient s’y ajouter pour réduire le coût global de l’opération.
Concrètement, ce dispositif repose sur la participation des employeurs à l’effort de construction. Cette obligation existe depuis des décennies en France. Les fonds collectés servent ensuite à financer des prêts accordés aux salariés qui souhaitent acheter leur résidence principale.
Ce qui distingue vraiment le prêt action logement 2026 conditions d’un crédit bancaire classique, c’est son taux préférentiel, fixé bien en dessous des taux du marché. En effet, peu de solutions de financement offrent un tel avantage sans passer par une aide publique classique comme le PTZ.
Pour comparer ce prêt à d’autres solutions de financement disponibles cette année, une comparaison des taux immobiliers en 2026 permet de mesurer l’écart réel avec les offres bancaires classiques.
Qui peut bénéficier du prêt Action Logement en 2026 ?
L’accès au prêt action logement 2026 conditions reste réservé à une catégorie précise d’actifs. Ce n’est donc pas un dispositif universel, contrairement à ce que beaucoup imaginent.
Salariés d’entreprises privées éligibles
Seuls les salariés du secteur privé travaillant dans une entreprise non agricole d’au moins 10 salariés peuvent en principe déposer une demande. Les agents de la fonction publique disposent de dispositifs distincts, tout comme certains indépendants.
Les retraités depuis moins de 5 ans issus de ces mêmes entreprises restent éligibles dans certains cas. Les demandeurs d’emploi récemment sortis d’un contrat le sont aussi. Ce détail échappe souvent aux candidats, qui pensent perdre tout droit après une rupture de contrat.
Condition de primo-accession ou non-propriété depuis 10 ans
Le statut de primo-accédant n’est pas systématiquement exigé, mais il conditionne largement le montant accordé. Ainsi, un salarié n’ayant pas été propriétaire de sa résidence principale au cours des deux dernières années bénéficie généralement des conditions les plus favorables.
Pour les autres profils, l’accès reste possible sous des critères plus stricts, notamment liés à une mobilité professionnelle. Une simulation de capacité d’emprunt à deux salaires aide à visualiser l’impact réel de ce prêt complémentaire sur un budget de couple.
Quelles sont les conditions d’éligibilité au prêt en 2026 ?
Deux familles de critères déterminent l’accès effectif au dispositif : les revenus du foyer et les caractéristiques du logement visé.
Plafonds de ressources selon la zone
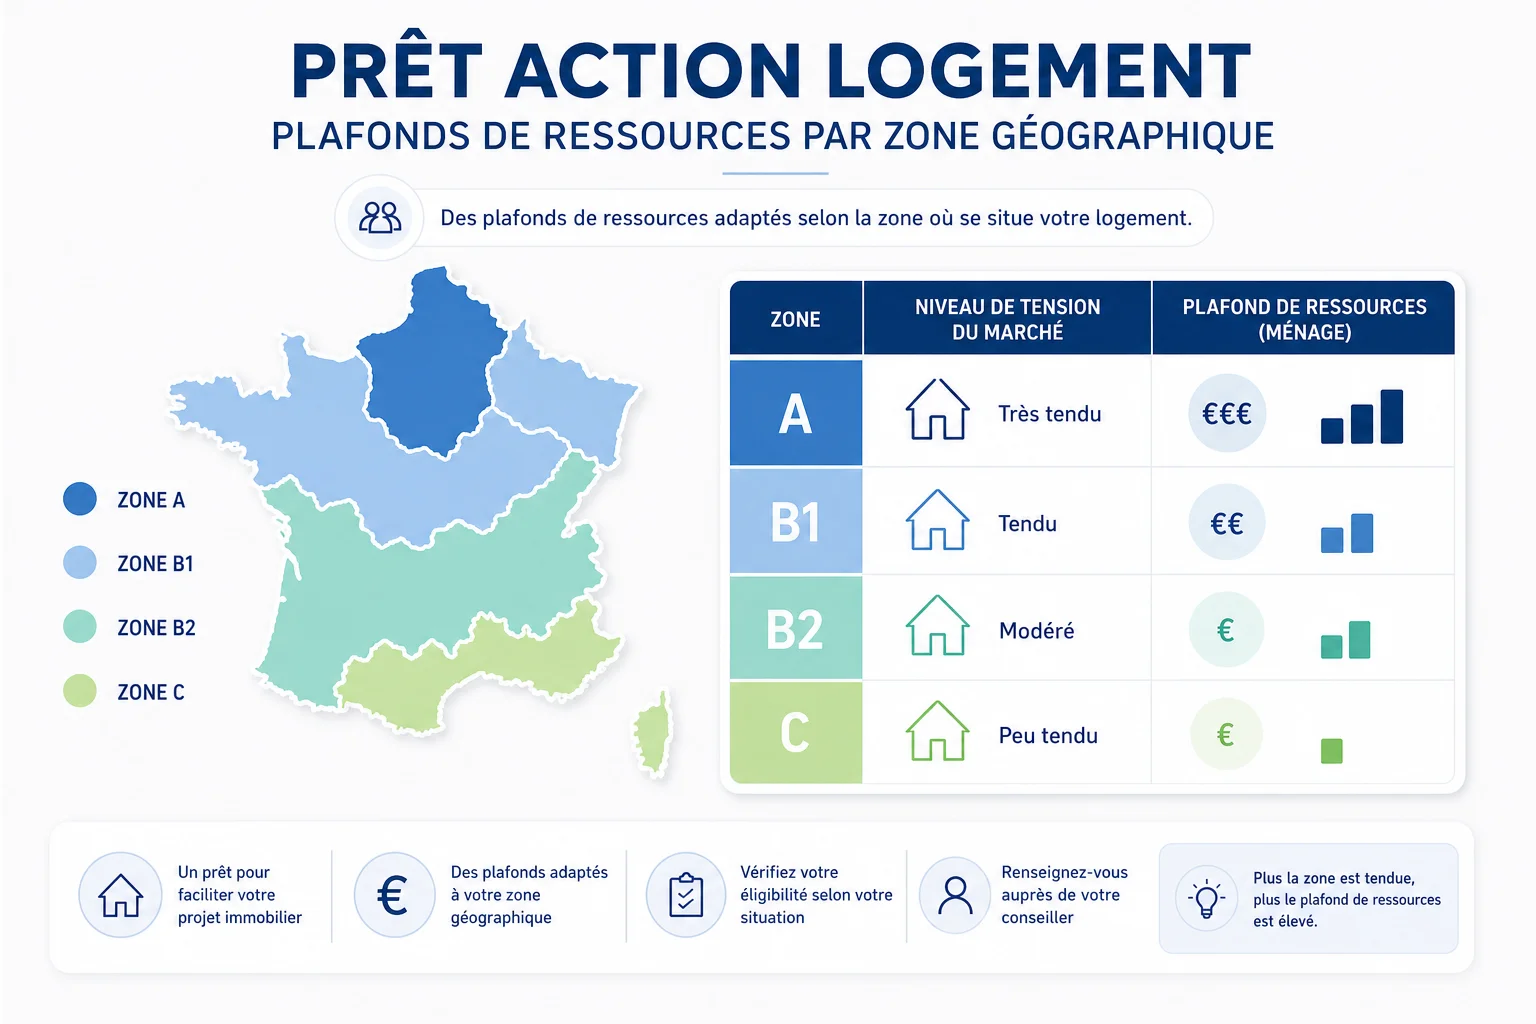
Les plafonds de ressources varient selon le zonage Action Logement, qui découpe le territoire en zones A, B1, B2 et C. Par exemple, un couple avec deux enfants en zone A ne dispose pas du même plafond qu’une famille équivalente en zone C, où le coût du logement reste plus modéré.
Ces plafonds sont réévalués chaque année. Ils doivent donc être vérifiés directement auprès de l’organisme collecteur avant tout dépôt de dossier. Ce point mérite d’être souligné, car un dossier monté sur des chiffres obsolètes se voit systématiquement rejeté.
Conditions liées au logement (RE2020, DPE)
Le bien financé doit respecter les normes de construction en vigueur, notamment la réglementation environnementale RE2020 pour le neuf. Un diagnostic de performance énergétique favorable conditionne également l’octroi du prêt pour les logements anciens.
Un bien classé F ou G au DPE peut voir sa demande refusée ou son montant réduit, sauf engagement de travaux de rénovation énergétique dans les délais impartis. Ce critère se durcit peu à peu, en cohérence avec les objectifs de sobriété énergétique du parc résidentiel français.
Quels logements peut-on financer avec ce prêt ?
Le champ d’application du prêt action logement 2026 conditions reste limité à l’achat d’une résidence principale. Tout investissement locatif en est donc exclu.
Logement neuf
L’achat immobilier neuf constitue le cas d’usage le plus fréquent. Le bien doit être livré dans un délai encadré après la signature, généralement sous 4 ans maximum à compter de l’offre de prêt.
Un acheteur qui construit sa maison sur un terrain déjà viabilisé peut également mobiliser ce prêt, à condition que le contrat de construction respecte les critères RE2020. Les frais annexes, eux, restent à financer séparément. Un guide sur les frais de notaire dans l’immobilier neuf permet d’anticiper ce poste budgétaire.
Logement ancien vendu par un organisme HLM
Un logement ancien HLM vendu à son occupant ou à un nouvel acquéreur entre également dans le périmètre du dispositif. Ce cas concerne surtout les locataires de longue date qui souhaitent devenir propriétaires du bien qu’ils occupent déjà.
Un logement ancien classique, hors circuit HLM, reste en revanche exclu du dispositif principal, sauf exceptions locales rares.
Quel est le montant, le taux et la durée du prêt en 2026 ?
Le montant accordé dépend directement de la zone géographique et du statut du demandeur. Historiquement, l’enveloppe maximale se situe autour de 40 000 € pour l’achat d’un neuf en zone tendue. Elle est plutôt de 25 000 € pour un logement ancien HLM (montants à vérifier sur le site officiel, ces plafonds pouvant évoluer d’une année sur l’autre).
Le prêt à taux préférentiel se négocie généralement autour de 0,5 % hors assurance. Ce niveau est resté stable ces dernières années, malgré les fluctuations du marché bancaire classique (taux à confirmer auprès de l’organisme collecteur au moment de la demande).
La durée de remboursement peut s’étendre jusqu’à 25 ans, ce qui permet d’ajuster la mensualité en fonction du reste à vivre du ménage. Un point mérite d’être clarifié ici : ce prêt complémentaire s’intègre dans le calcul global du taux d’endettement, au même titre que le prêt principal.
Ce prêt ne finance jamais 100 % d’un projet immobilier : il vient toujours compléter un apport et un crédit principal. Vérifier son apport personnel minimum pour un prêt immobilier reste donc une étape incontournable avant tout montage financier.
Pour visualiser l’effet réel de ce financement sur une mensualité globale, une simulation de prêt immobilier permet de comparer plusieurs scénarios avant de s’engager.
Peut-on cumuler le prêt Action Logement avec d’autres aides ?
Oui, et c’est même l’un des grands atouts du dispositif. En effet, il ne fonctionne jamais seul : il se combine avec d’autres leviers de financement.
Cumul avec le PTZ
Le cumul avec le PTZ reste fréquent et parfaitement autorisé, à condition de respecter les plafonds de ressources propres à chaque dispositif. Ainsi, un primo-accédant peut additionner un PTZ, un prêt bancaire classique et le prêt Action Logement pour réduire nettement son taux d’endettement global.
Ce montage à trois financements demande une coordination rigoureuse entre les organismes concernés. C’est pourquoi il est utile de solliciter un courtier ou un conseiller bancaire dès le début du projet.
Autres dispositifs complémentaires
D’autres aides locales, versées par certaines collectivités territoriales, peuvent également s’ajouter au montage. Par ailleurs, certains dispositifs comme le prêt conventionné ou le prêt accession sociale restent compatibles selon les profils.
- Prêt à taux zéro pour les primo-accédants sous conditions de ressources
- Prêt accession sociale, souvent couplé à l’APL accession
- Aides locales versées par les communes ou départements
- Prêt conventionné classique auprès d’un établissement bancaire
Pour les profils moins classiques, comme les indépendants, un point de comparaison utile figure dans ce guide sur le prêt immobilier pour auto-entrepreneur, même si le dispositif Action Logement lui reste fermé.
Comment faire une demande de prêt Action Logement ?
La démarche passe presque toujours par l’employeur, qui joue un rôle de relais vers l’organisme collecteur partenaire.
Étapes de la demande
- Se renseigner auprès du service RH sur l’organisme collecteur rattaché à l’entreprise
- Vérifier son éligibilité selon les plafonds de ressources et la zone du bien
- Déposer un dossier complet accompagné du compromis de vente ou contrat de construction
- Attendre l’accord de principe puis l’offre de prêt formalisée
- Signer l’offre et intégrer ce financement dans le plan global chez le notaire
Le délai de traitement varie selon les organismes. Toutefois, compter plusieurs semaines entre le dépôt du dossier et l’obtention de l’offre reste réaliste. Anticiper cette démarche avant la signature du compromis évite bien des mauvaises surprises de calendrier.
Documents à préparer
Un dossier solide comprend les justificatifs de revenus, l’attestation employeur, le compromis de vente et un plan de financement détaillé incluant le prêt principal. Réunir ces pièces en amont accélère nettement l’instruction du dossier.
Pour sécuriser l’ensemble du montage avant la signature définitive, il reste utile de consulter les étapes classiques d’un achat immobilier réussi, notamment sur l’articulation entre les différents prêts. Le site service-public.fr précise également les démarches administratives liées à l’accession à la propriété.
Chiffres clés
- Le prêt Action Logement finance un salarié sur un nombre croissant de dossiers d’accession chaque année, principalement dans les zones tendues
- Les entreprises de 10 salariés et plus contribuent à l’effort de construction, alimentant directement les enveloppes distribuées via les organismes collecteurs
- Le taux préférentiel du dispositif reste très inférieur aux taux moyens constatés sur le marché du crédit immobilier classique
- La durée de remboursement maximale de 25 ans permet d’étaler le coût sur une période comparable à celle d’un prêt principal
FAQ
Le prêt Action Logement est-il accessible aux fonctionnaires ?
Non, ce dispositif cible uniquement les salariés du secteur privé d’entreprises non agricoles de 10 personnes ou plus. Les agents publics disposent d’aides distinctes selon leur employeur.
Faut-il être primo-accédant pour en bénéficier ?
Ce n’est pas une obligation stricte. Cependant, le statut de primo-accédant ouvre généralement l’accès aux montants les plus élevés et aux conditions les plus souples du dispositif.
Le prêt finance-t-il un investissement locatif ?
Non, il concerne uniquement l’achat d’une résidence principale. Aucun projet locatif, même partiel, n’entre dans le champ de ce financement.
Quel délai prévoir entre la demande et l’obtention du prêt ?
Plusieurs semaines sont généralement nécessaires entre le dépôt du dossier auprès de l’organisme collecteur et la réception de l’offre définitive. Mieux vaut donc anticiper avant la signature du compromis.
Peut-on cumuler ce prêt avec un PTZ et un crédit bancaire classique ?
Oui, ce cumul reste l’un des montages les plus courants pour un primo-accédant, sous réserve de respecter les plafonds de ressources propres à chaque dispositif.
Écrit par Stéphane. Dernière mise à jour : 16 septembre 2026.