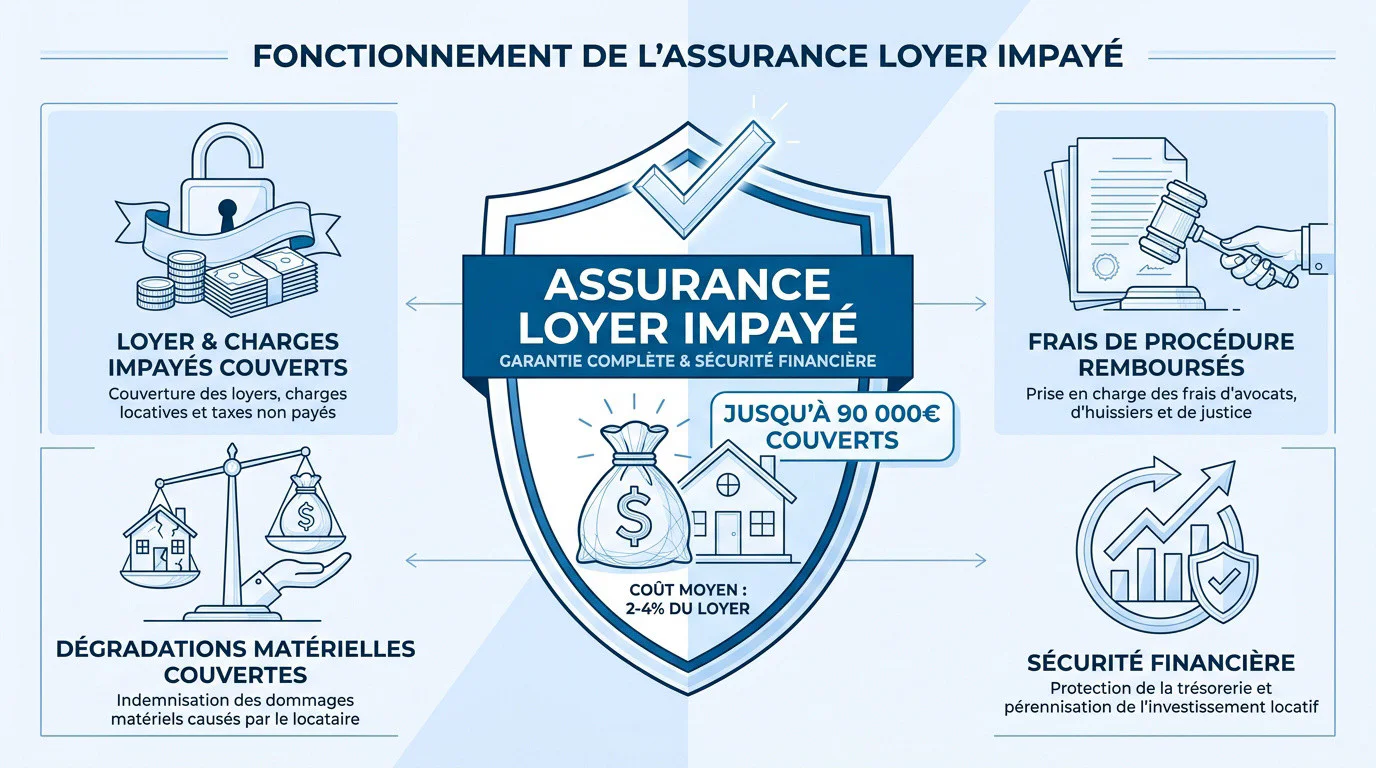
L’essentiel à retenir : la garantie loyers impayés (GLI) est une assurance souscrite par le propriétaire bailleur. Elle rembourse les loyers et charges impayés, souvent les frais de procédure et, selon les contrats, les dégradations constatées au départ du locataire. Elle coûte en général entre 2 et 4 % des loyers charges comprises, une prime déductible des revenus fonciers au régime réel. Le locataire doit répondre aux critères de l’assureur, et la GLI ne peut pas être cumulée avec une caution, sauf pour un étudiant ou un apprenti.
Sommaire
- Ce que couvre la GLI
- Les critères d’éligibilité du locataire
- Le coût
- En cas d’impayé
- GLI, caution ou Visale ?
- FAQ
Ce que couvre la GLI
- Les loyers et charges impayés, souvent sans franchise ou avec un délai de carence, et dans la limite d’un plafond.
- Les frais de contentieux : commissaire de justice, avocat, procédure d’expulsion.
- Les dégradations immobilières au-delà du dépôt de garantie, selon les contrats.
- Parfois la protection juridique et la vacance locative en option.
Les critères d’éligibilité du locataire
L’assureur impose des critères à vérifier avant la signature du bail : revenus au moins égaux à un multiple du loyer (souvent trois fois, parfois 2,7), type de contrat de travail, période d’essai terminée, justificatifs vérifiés. Le dossier doit être complet et conservé : sans vérification conforme, l’assureur peut refuser d’indemniser. La liste des pièces que le bailleur peut demander au candidat est fixée par décret.
Le coût
Comptez généralement de 2 à 4 % du loyer charges comprises, selon la couverture et le profil du locataire. La prime est déductible des revenus fonciers au régime réel (voir micro-foncier ou réel). Comparez les plafonds d’indemnisation, les franchises, les délais de carence et les exclusions.
En cas d’impayé
- Relancez rapidement le locataire, à l’amiable puis par lettre recommandée.
- Déclarez le sinistre à l’assureur dans le délai prévu au contrat (souvent quelques semaines après la première échéance impayée).
- L’assureur indemnise et engage, le cas échéant, la procédure : commandement de payer, résiliation du bail, expulsion.
- Faites un état des lieux de sortie précis pour la prise en charge des dégradations.
GLI, caution ou Visale ?
- GLI : payée par le bailleur ; incompatible avec une caution, sauf locataire étudiant ou apprenti.
- Caution personne physique : gratuite pour le bailleur, mais recouvrement parfois difficile.
- Visale : caution gratuite d’Action Logement pour les locataires éligibles, en principe non cumulable avec une autre caution ou une assurance loyers impayés. Voir les plafonds Visale.
Pour les autres obligations du propriétaire, voir les obligations du bailleur.
FAQ
La GLI est-elle obligatoire ?
Non, elle est facultative.
Peut-on refacturer la GLI au locataire ?
Non, la prime reste à la charge du bailleur.
Un locataire en CDD peut-il être assuré ?
Cela dépend des critères de l’assureur ; certains contrats acceptent les CDD sous conditions.
Cet article est informatif ; lisez attentivement les conditions générales de chaque contrat.
Sources : loi du 6 juillet 1989, article 22-1 (cumul caution et assurance) ; décret n° 2015-1437 (pièces justificatives) ; Service-public.fr. Vérifié en octobre 2026.