L’essentiel à retenir : aucune loi n’impose d’apport minimum pour un crédit immobilier, mais la plupart des banques demandent au moins de quoi couvrir les frais annexes : frais de notaire, garantie et frais de dossier, soit en pratique environ 10 % du prix dans l’ancien. Un apport plus élevé facilite l’accord, peut améliorer le taux et réduit le coût total. Un financement sans apport reste possible pour certains profils, mais plus rarement. Gardez toujours une épargne de précaution après l’achat.
Sommaire
- À quoi sert l’apport personnel ?
- Combien d’apport prévoir ?
- Ce que change un apport plus important
- Emprunter sans apport
- Constituer ou compléter son apport
- Les erreurs à éviter
- FAQ
À quoi sert l’apport personnel ?
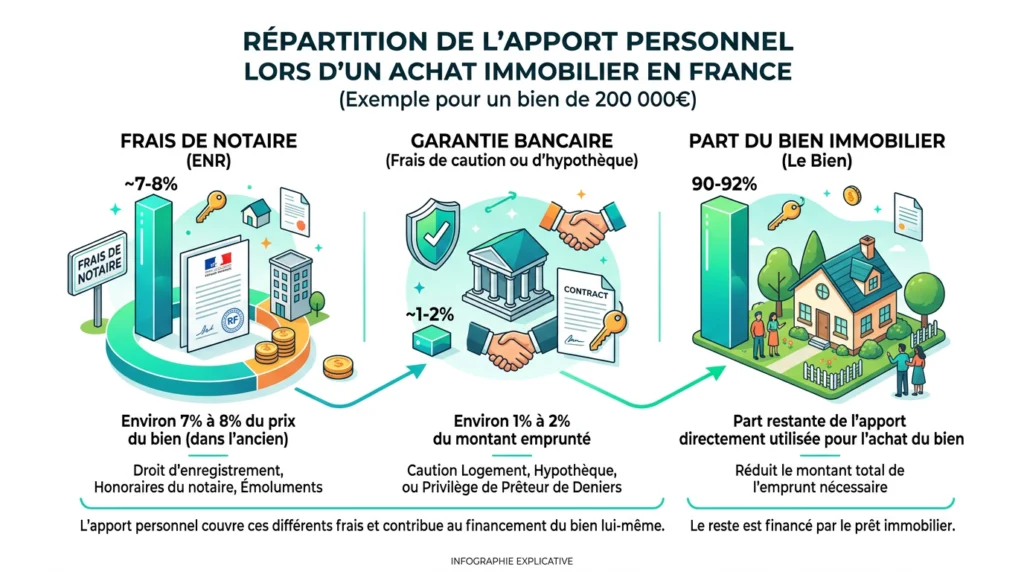
L’apport est la somme que l’acheteur investit avec ses propres fonds. Les banques s’en servent pour financer les frais qui ne sont pas « adossés » à la valeur du bien et pour mesurer la capacité d’épargne du ménage. Les principaux frais à couvrir :
| Frais | Ordre de grandeur |
|---|---|
| Frais de notaire dans l’ancien (droits de mutation, émoluments, débours) | environ 7 à 8,5 % du prix selon le département |
| Frais de notaire dans le neuf | environ 2 à 3 % du prix |
| Garantie du prêt (caution ou hypothèque) | environ 1 à 2 % du montant emprunté |
| Frais de dossier bancaire | souvent quelques centaines d’euros, négociables |
Depuis le 1ᵉʳ avril 2025, les départements peuvent relever les droits de mutation de 0,5 point pendant trois ans, ce qui augmente les frais de notaire dans l’ancien ; les primo-accédants sont exonérés de cette hausse.
Combien d’apport prévoir ?
Le repère le plus courant est d’environ 10 % du prix d’achat dans l’ancien, ce qui correspond en gros aux frais annexes. Quelques exemples indicatifs :
- bien ancien à 150 000 € : environ 11 000 à 13 000 € de frais, donc un apport d’au moins 15 000 € recommandé ;
- bien ancien à 250 000 € : environ 18 000 à 21 000 € de frais, soit un apport de 25 000 € ou plus ;
- bien neuf à 250 000 € : frais plus faibles, l’apport peut être moindre.
Les exigences varient selon les banques, la région et le profil : certaines acceptent moins pour des emprunteurs aux revenus élevés et stables, d’autres demandent davantage, notamment pour un investissement locatif.
Ce que change un apport plus important
- Un accord plus facile : la banque prend moins de risque.
- Un taux parfois meilleur : les barèmes sont souvent plus favorables au-delà de 15 à 20 % d’apport.
- Une mensualité plus faible, donc un taux d’endettement plus bas : rappelons que le Haut Conseil de stabilité financière limite le taux d’effort à 35 % des revenus, assurance comprise, sauf dérogation.
- Un coût total du crédit réduit, puisque l’on emprunte moins.
Emprunter sans apport
Un prêt finançant le prix et les frais (on parle de « 110 % ») reste possible, mais il est plus rare. Il est généralement réservé aux profils jugés solides : revenus élevés et stables, jeunes actifs à forte progression de carrière, fonctionnaires, gestion de compte irréprochable. Les inconvénients : un taux souvent plus élevé et, en cas de revente rapide, un capital restant dû supérieur au prix de revente, puisque les frais sont perdus.
Constituer ou compléter son apport
- Épargne régulière : livret A, LDDS, PEL, assurance vie.
- Épargne salariale : le plan d’épargne entreprise peut être débloqué par anticipation pour l’achat de la résidence principale.
- Prêt à taux zéro (PTZ) : sous conditions de ressources et de première acquisition ; depuis le 1ᵉʳ avril 2025, il est ouvert au neuf (appartements et maisons) sur tout le territoire et à l’ancien avec travaux dans certaines zones. Il ne remplace pas l’apport, mais réduit le montant du prêt principal.
- Prêt Action Logement : prêt accession à taux réduit pour certains salariés du privé, sous conditions.
- Donation familiale : chaque parent peut donner jusqu’à 100 000 € par enfant tous les 15 ans en franchise de droits, plus 31 865 € de don familial de somme d’argent sous conditions d’âge. Un dispositif temporaire exonère en outre jusqu’à 100 000 € par donateur affectés à l’achat d’un logement neuf ou à des travaux de rénovation énergétique, jusqu’au 31 décembre 2026. Faites-vous conseiller par un notaire.
Les erreurs à éviter
- Vider toute son épargne : gardez une réserve de précaution (souvent trois à six mois de dépenses) pour les imprévus et les premiers travaux. Les banques apprécient aussi l’épargne restante.
- Oublier les frais après l’achat : déménagement, taxe foncière, travaux, ameublement.
- Négliger l’assurance emprunteur, qui pèse sur le coût total : voir la loi Lemoine.
Pour estimer votre budget, voyez aussi notre simulation de prêt immobilier.
FAQ
L’apport personnel est-il obligatoire ?
Non, aucune règle ne l’impose, mais la plupart des banques en demandent un.
Le PTZ compte-t-il comme apport ?
Certaines banques le considèrent comme un quasi-apport ; c’est en tout cas un prêt à rembourser, qui réduit le prêt principal.
Faut-il mettre toute son épargne dans l’apport ?
Non, conservez une épargne de précaution.
Cet article est informatif ; pour votre situation, rapprochez-vous de votre banque, d’un courtier ou de l’ADIL de votre département.
Sources : Haut Conseil de stabilité financière (décision relative aux conditions d’octroi des crédits immobiliers) ; Service-public.fr (PTZ, frais de notaire, donations) ; loi de finances pour 2025 (droits de mutation, exonération temporaire des dons pour le logement) ; ANIL. Vérifié en octobre 2026.